Bảo Hiểm Trách Nhiệm Công Cộng: Giải Pháp Bảo Vệ Doanh Nghiệp Trước Mọi Rủi Ro Bên Thứ Ba
Trong môi trường kinh doanh hiện đại, chỉ một sự cố nhỏ xảy ra tại cơ sở kinh doanh cũng có thể dẫn đến những khoản bồi thường lên đến hàng trăm triệu, thậm chí hàng tỷ đồng. Một khách hàng trượt ngã tại trung tâm thương mại, một biển hiệu rơi gây hư hỏng xe ô tô, hay một sự cố kỹ thuật tại nhà máy ảnh hưởng đến tài sản của người dân xung quanh đều có thể khiến doanh nghiệp phải đối mặt với trách nhiệm pháp lý và tổn thất tài chính nghiêm trọng.
Đó là lý do ngày càng nhiều doanh nghiệp lựa chọn bảo hiểm trách nhiệm công cộng như một công cụ quản trị rủi ro không thể thiếu. Không chỉ bảo vệ tài chính, loại hình bảo hiểm này còn giúp doanh nghiệp bảo vệ uy tín thương hiệu, duy trì hoạt động ổn định và đáp ứng yêu cầu từ đối tác, chủ đầu tư hoặc khách hàng.
Bảo Hiểm Trách Nhiệm Công Cộng Là Gì?
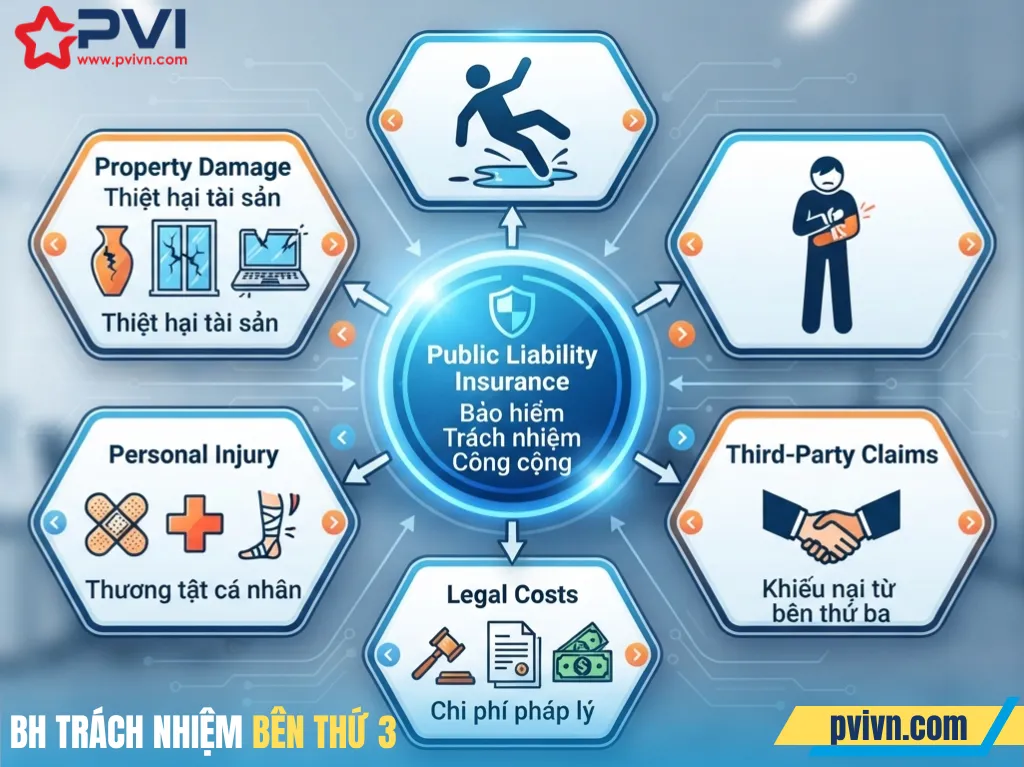
Bảo hiểm trách nhiệm công cộng (Public Liability Insurance) là loại hình bảo hiểm bảo vệ doanh nghiệp trước các trách nhiệm pháp lý phát sinh do thiệt hại về người hoặc tài sản của bên thứ ba xảy ra trong quá trình hoạt động kinh doanh.
Khi doanh nghiệp bị yêu cầu bồi thường vì một tai nạn hoặc sự cố không mong muốn, công ty bảo hiểm sẽ thay mặt doanh nghiệp thanh toán các khoản bồi thường thuộc phạm vi bảo hiểm.
Ví dụ thực tế:
- Khách hàng bị ngã do sàn trơn tại siêu thị.
- Kính mặt dựng tòa nhà rơi làm hư hỏng xe của khách.
- Nhà hàng xảy ra cháy lan sang cửa hàng bên cạnh.
- Nhà máy sản xuất gây thiệt hại tài sản cho khu dân cư xung quanh.
- Công trình xây dựng làm rơi vật liệu ảnh hưởng đến người đi đường.
Trong những sự cố này, doanh nghiệp có thể đối mặt với yêu cầu bồi thường rất lớn. Bảo hiểm trách nhiệm công cộng đóng vai trò như một “lá chắn tài chính” giúp doanh nghiệp giảm thiểu những tổn thất ngoài dự kiến.
Vì Sao Doanh Nghiệp Nên Mua Bảo Hiểm Trách Nhiệm Công Cộng?
Bảo Vệ Tài Chính Trước Các Khoản Bồi Thường Lớn
Chi phí bồi thường cho bên thứ ba thường cao hơn nhiều so với dự tính.
Một vụ tai nạn nghiêm trọng có thể phát sinh:
- Chi phí cấp cứu và điều trị.
- Chi phí bồi thường thương tật hoặc tử vong.
- Chi phí sửa chữa tài sản.
- Chi phí thuê luật sư.
- Chi phí tố tụng và giải quyết tranh chấp.
Thay vì phải tự chi trả bằng nguồn vốn doanh nghiệp, bảo hiểm sẽ hỗ trợ chi trả theo hạn mức đã tham gia.
Bảo Vệ Uy Tín Và Hình Ảnh Doanh Nghiệp
Trong thời đại mạng xã hội, một sự cố nhỏ cũng có thể nhanh chóng lan truyền và ảnh hưởng đến danh tiếng doanh nghiệp.
Việc xử lý sự cố chuyên nghiệp và đảm bảo quyền lợi cho người bị ảnh hưởng sẽ giúp doanh nghiệp:
- Duy trì niềm tin khách hàng.
- Hạn chế khủng hoảng truyền thông.
- Bảo vệ hình ảnh thương hiệu.
- Gia tăng uy tín trong mắt đối tác.
Đáp Ứng Yêu Cầu Từ Đối Tác Và Chủ Đầu Tư
Hiện nay nhiều doanh nghiệp FDI, tập đoàn lớn, chủ đầu tư xây dựng hoặc đơn vị quản lý tòa nhà thường yêu cầu nhà thầu và nhà cung cấp phải có bảo hiểm trách nhiệm công cộng trước khi ký hợp đồng.
Việc sở hữu đơn bảo hiểm không chỉ là biện pháp quản lý rủi ro mà còn thể hiện năng lực và sự chuyên nghiệp của doanh nghiệp.
Đối Tượng Nào Cần Tham Gia Bảo Hiểm Trách Nhiệm Công Cộng?
Nếu hoạt động kinh doanh có sự tiếp xúc với khách hàng hoặc cộng đồng, doanh nghiệp nên xem đây là loại bảo hiểm ưu tiên.
Các nhóm doanh nghiệp thường tham gia gồm:
Nhà máy và khu công nghiệp
- Nhà máy sản xuất
- Xưởng chế biến thực phẩm
- Nhà máy điện tử
- Nhà máy cơ khí
Khách sạn và khu nghỉ dưỡng
- Khách sạn
- Resort
- Căn hộ dịch vụ
- Chuỗi lưu trú
Trung tâm thương mại và bán lẻ
- Siêu thị
- Trung tâm mua sắm
- Cửa hàng tiện lợi
- Showroom
Nhà hàng và F&B
- Chuỗi nhà hàng
- Quán cà phê
- Khu ẩm thực
- Nhà hàng khách sạn
Tòa nhà và bất động sản
- Chủ đầu tư
- Ban quản lý tòa nhà
- Công ty vận hành
Giáo dục và y tế
- Bệnh viện
- Phòng khám
- Trường học
- Trung tâm đào tạo
Nhà thầu xây dựng
- Tổng thầu
- Nhà thầu phụ
- Nhà thầu cơ điện
- Nhà thầu hoàn thiện
Quyền Lợi Bảo Hiểm Trách Nhiệm Công Cộng
Đây là nội dung quan trọng nhất khi doanh nghiệp tìm hiểu và so sánh các gói bảo hiểm.
Bồi Thường Thiệt Hại Về Người
Bảo hiểm chi trả những tổn thất mà doanh nghiệp có trách nhiệm pháp lý phải bồi thường cho bên thứ ba như:
- Tử vong.
- Thương tật thân thể.
- Chi phí y tế.
- Chi phí cứu chữa khẩn cấp.
- Thu nhập bị mất do tai nạn.
Ví dụ, khách hàng bị tai nạn trong khu vực kinh doanh và cần điều trị dài ngày. Công ty bảo hiểm sẽ xem xét chi trả các khoản tổn thất thuộc phạm vi bảo hiểm.
Bồi Thường Thiệt Hại Tài Sản
Bao gồm các tổn thất phát sinh đối với:
- Xe ô tô.
- Xe máy.
- Hàng hóa.
- Trang thiết bị.
- Nhà cửa và công trình.
Ví dụ, biển quảng cáo của doanh nghiệp bị gió làm đổ vào xe của khách hàng. Thiệt hại phát sinh có thể được công ty bảo hiểm bồi thường theo hợp đồng.
Chi Trả Chi Phí Pháp Lý
Nhiều doanh nghiệp đánh giá thấp khoản chi phí này.
Trên thực tế, khi phát sinh tranh chấp, chi phí pháp lý có thể rất lớn, bao gồm:
- Phí luật sư.
- Chi phí tố tụng.
- Chi phí giám định.
- Chi phí hòa giải.
Đây là quyền lợi đặc biệt giúp doanh nghiệp giảm đáng kể áp lực tài chính khi phải xử lý các vụ kiện liên quan đến trách nhiệm dân sự.
Phạm Vi Bảo Hiểm Trách Nhiệm Công Cộng
Thông thường, bảo hiểm sẽ chi trả cho các tổn thất phát sinh từ hoạt động kinh doanh hợp pháp của doanh nghiệp bao gồm:
Thiệt hại về người
- Thương tật.
- Tử vong.
- Bệnh tật phát sinh do tai nạn.
Thiệt hại tài sản
- Hư hỏng tài sản.
- Mất mát tài sản.
- Chi phí sửa chữa hoặc thay thế.
Sự cố xảy ra tại cơ sở được bảo hiểm
- Văn phòng.
- Nhà máy.
- Nhà hàng.
- Khách sạn.
- Trung tâm thương mại.
- Tòa nhà văn phòng.
Sự cố phát sinh từ hoạt động kinh doanh
- Vận hành máy móc.
- Cung cấp dịch vụ.
- Tổ chức sự kiện.
- Quản lý cơ sở vật chất.
Những Rủi Ro Thường Gặp Mà Doanh Nghiệp Phải Đối Mặt
Đối Với Khách Sạn Và Resort
- Khách trượt ngã tại hồ bơi.
- Tai nạn trong khu vực lưu trú.
- Hư hỏng tài sản khách hàng.
- Cháy nổ.
Đối Với Nhà Hàng
- Bỏng thực khách.
- Tai nạn do sàn trơn.
- Sự cố hệ thống điện.
- Cháy nổ bếp ăn.
Đối Với Nhà Máy
- Cháy nổ ảnh hưởng đến khu vực lân cận.
- Hư hỏng tài sản bên thứ ba.
- Tai nạn đối với khách tham quan.
Đối Với Trung Tâm Thương Mại
- Tai nạn thang cuốn.
- Sập trần hoặc vật rơi.
- Hư hỏng xe trong bãi đỗ.
- Tai nạn tại khu vực công cộng.
Phí Bảo Hiểm Trách Nhiệm Công Cộng Được Tính Như Thế Nào?
Một trong những câu hỏi phổ biến nhất của doanh nghiệp là:
“Phí bảo hiểm trách nhiệm công cộng bao nhiêu?”
Thực tế mức phí phụ thuộc vào nhiều yếu tố.
Ngành nghề kinh doanh
Doanh nghiệp có mức độ rủi ro càng cao thì phí càng lớn.
Ví dụ:
- Nhà máy hóa chất.
- Công trình xây dựng.
- Trung tâm thương mại đông khách.
thường có phí cao hơn văn phòng làm việc thông thường.
Doanh thu doanh nghiệp
Doanh thu lớn thường đồng nghĩa với quy mô hoạt động lớn và mức độ tiếp xúc bên thứ ba cao hơn.
Lượng khách hàng tiếp xúc
Số lượng khách hàng và người ra vào cơ sở ảnh hưởng trực tiếp đến xác suất xảy ra sự cố.
Hạn mức trách nhiệm
Các mức phổ biến:
- 1 tỷ đồng.
- 5 tỷ đồng.
- 10 tỷ đồng.
- 20 tỷ đồng.
- 50 tỷ đồng hoặc cao hơn.
Giới hạn trách nhiệm càng lớn thì phí càng tăng.
Lịch Sử Tổn Thất
Doanh nghiệp có lịch sử bồi thường thấp thường nhận được mức phí tốt hơn.
Kinh Nghiệm Lựa Chọn Bảo Hiểm Trách Nhiệm Công Cộng Hiệu Quả
Đừng Chỉ Quan Tâm Đến Phí Bảo Hiểm
Nhiều doanh nghiệp chọn gói bảo hiểm rẻ nhất mà bỏ qua phạm vi bảo hiểm.
Điều quan trọng là đánh giá:
- Quyền lợi bảo hiểm.
- Hạn mức trách nhiệm.
- Điều khoản loại trừ.
- Năng lực bồi thường.
Lựa Chọn Hạn Mức Trách Nhiệm Phù Hợp
Nếu doanh nghiệp thường xuyên đón tiếp khách hàng hoặc hoạt động ở khu vực đông dân cư, mức trách nhiệm quá thấp có thể không đủ bảo vệ khi xảy ra tổn thất lớn.
Làm Việc Với Đơn Vị Tư Vấn Chuyên Nghiệp
Một đơn vị tư vấn giàu kinh nghiệm sẽ giúp doanh nghiệp:
- Đánh giá rủi ro thực tế.
- Thiết kế chương trình bảo hiểm phù hợp.
- Tối ưu chi phí.
- Hỗ trợ xử lý bồi thường nhanh chóng.
Bảo Hiểm Trách Nhiệm Công Cộng Là Khoản Đầu Tư Chứ Không Phải Chi Phí
Rất nhiều doanh nghiệp chỉ nhận ra tầm quan trọng của bảo hiểm sau khi sự cố xảy ra.
Trong khi đó, với một khoản phí tương đối nhỏ mỗi năm, doanh nghiệp có thể bảo vệ:
✅ Tài sản tài chính của doanh nghiệp.
✅ Uy tín thương hiệu.
✅ Khả năng thực hiện hợp đồng.
✅ Trách nhiệm pháp lý với bên thứ ba.
✅ Sự ổn định và phát triển bền vững.
Kết Luận
Trong bối cảnh trách nhiệm pháp lý ngày càng được siết chặt và mức bồi thường ngày càng gia tăng, bảo hiểm trách nhiệm công cộng đã trở thành công cụ quản trị rủi ro thiết yếu đối với mọi doanh nghiệp.
Dù bạn đang vận hành một nhà máy sản xuất, khách sạn, trung tâm thương mại, nhà hàng, tòa nhà văn phòng hay công trình xây dựng, việc sở hữu một chương trình bảo hiểm trách nhiệm công cộng phù hợp sẽ giúp doanh nghiệp chủ động trước mọi rủi ro phát sinh từ bên thứ ba.
Liên hệ tư vấn bảo hiểm trách nhiệm công cộng ngay hôm nay để nhận báo giá, đánh giá rủi ro miễn phí và xây dựng giải pháp bảo vệ tối ưu cho doanh nghiệp của bạn. Đây là bước đầu tư nhỏ nhưng mang lại giá trị bảo vệ lớn cho sự phát triển lâu dài của doanh nghiệp.