Bảo hiểm cháy nổ chung cư có bắt buộc không?
Sống tại chung cư mang đến nhiều tiện nghi, nhưng đồng thời cũng đặt ra một vấn đề mà bất kỳ chủ căn hộ nào cũng nên quan tâm: nếu xảy ra cháy nổ, ai sẽ chịu trách nhiệm cho những thiệt hại đối với căn hộ và tài sản bên trong?
Đây cũng là lý do câu hỏi“bảo hiểm cháy nổ chung cư có bắt buộc không?” ngày càng nhận được nhiều sự quan tâm.
Câu trả lời là có đối với những nhà chung cư thuộc diện phải tham gia bảo hiểm cháy, nổ bắt buộc theo quy định pháp luật.
- 1. Bảo hiểm cháy nổ chung cư là gì?
- 2. Những chung cư nào phải mua bảo hiểm cháy nổ?
- 3. Ai chịu trách nhiệm mua bảo hiểm cháy nổ chung cư?
- 4. Ban quản trị đã mua bảo hiểm, chủ căn hộ có cần mua thêm không?
- 5. Bảo hiểm cháy nổ bắt buộc chung cư bảo vệ những gì?
- 6. Nội thất và thiết bị trong căn hộ có được bảo hiểm không?
- 7. 5 điều cần kiểm tra trước khi mua bảo hiểm căn hộ
- 8. 5 Câu hỏi thường gặp về bảo hiểm cháy nổ chung cư
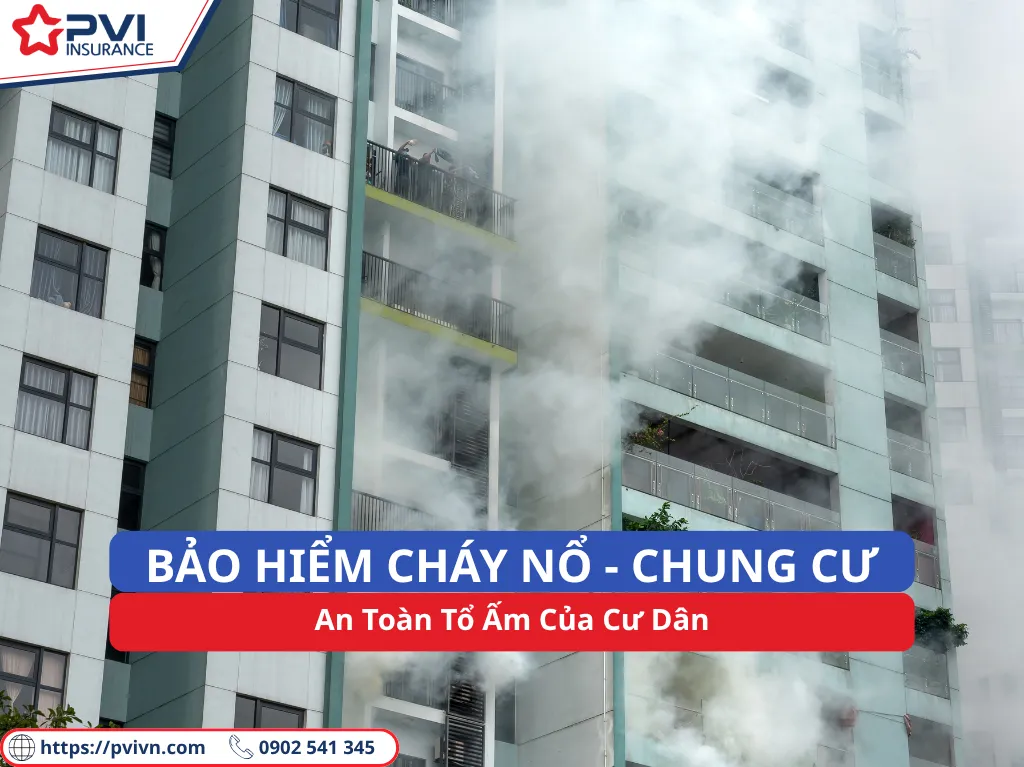
Theo nội dung được Bảo hiểm PVI cập nhật, từ ngày 01/07/2025, nhà chung cư cao từ 5 tầng trở lên hoặc có tổng diện tích sàn từ 1.000 m² trở lên thuộc diện phải tham gia bảo hiểm cháy, nổ bắt buộc theo Nghị định 105/2025/NĐ-CP.
Tuy nhiên, điều chủ căn hộ cần quan tâm không chỉ là “có bắt buộc mua hay không”, mà còn là:
- Ai có trách nhiệm tham gia bảo hiểm?
- Phần sở hữu chung và căn hộ riêng được bảo hiểm như thế nào?
- Nội thất, thiết bị điện tử trong nhà có được bảo vệ không?
- Nếu đã có bảo hiểm của Ban quản trị, chủ căn hộ có cần mua thêm?
- Không tham gia bảo hiểm bắt buộc có thể bị xử phạt như thế nào?
Hiểu rõ những vấn đề này sẽ giúp cư dân không chỉ đáp ứng quy định mà còn chủ động xây dựng một lớp bảo vệ tài chính phù hợp cho chính ngôi nhà của mình.
Bảo hiểm cháy nổ chung cư là gì?
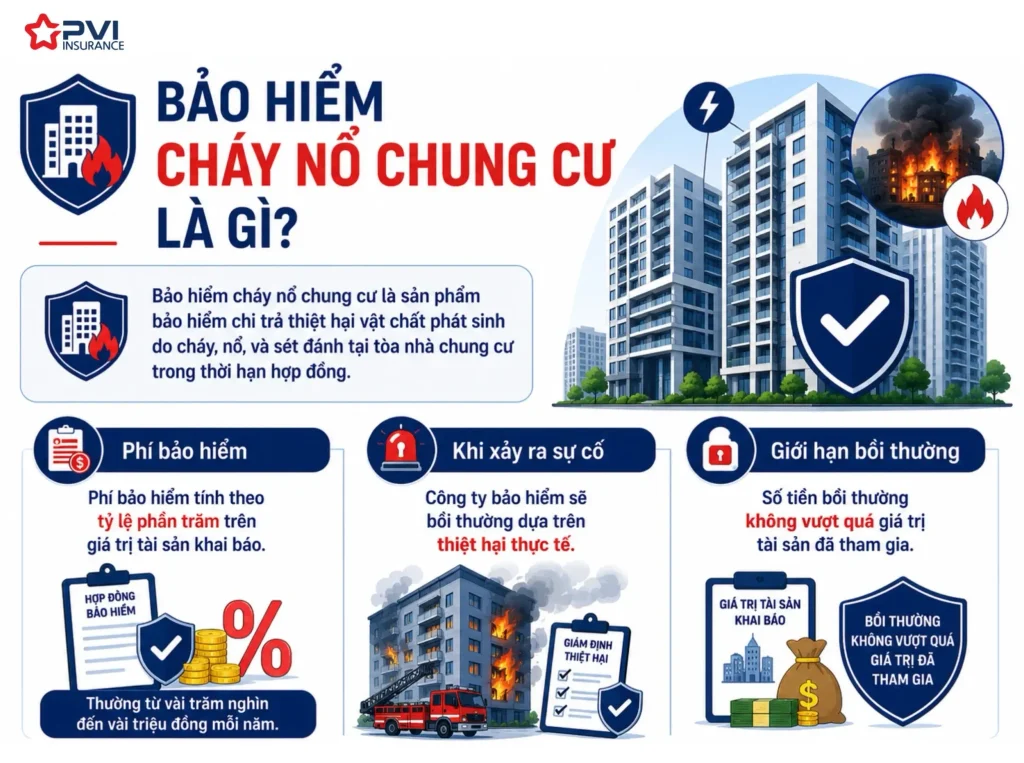
Bảo hiểm cháy nổ chung cư là giải pháp giúp giảm bớt gánh nặng tài chính trước những thiệt hại vật chất thuộc phạm vi bảo hiểm khi xảy ra sự cố cháy, nổ.
Trong thực tế, một vụ cháy tại căn hộ có thể không chỉ làm hư hỏng tường, trần hay hệ thống kỹ thuật. Thiệt hại còn có thể liên quan đến đồ nội thất, thiết bị điện tử, tài sản gia đình và thậm chí ảnh hưởng đến những căn hộ xung quanh.
Chính vì vậy, khi tìm hiểu bảo hiểm chung cư, người mua cần phân biệt rõ hai lớp bảo vệ khác nhau.
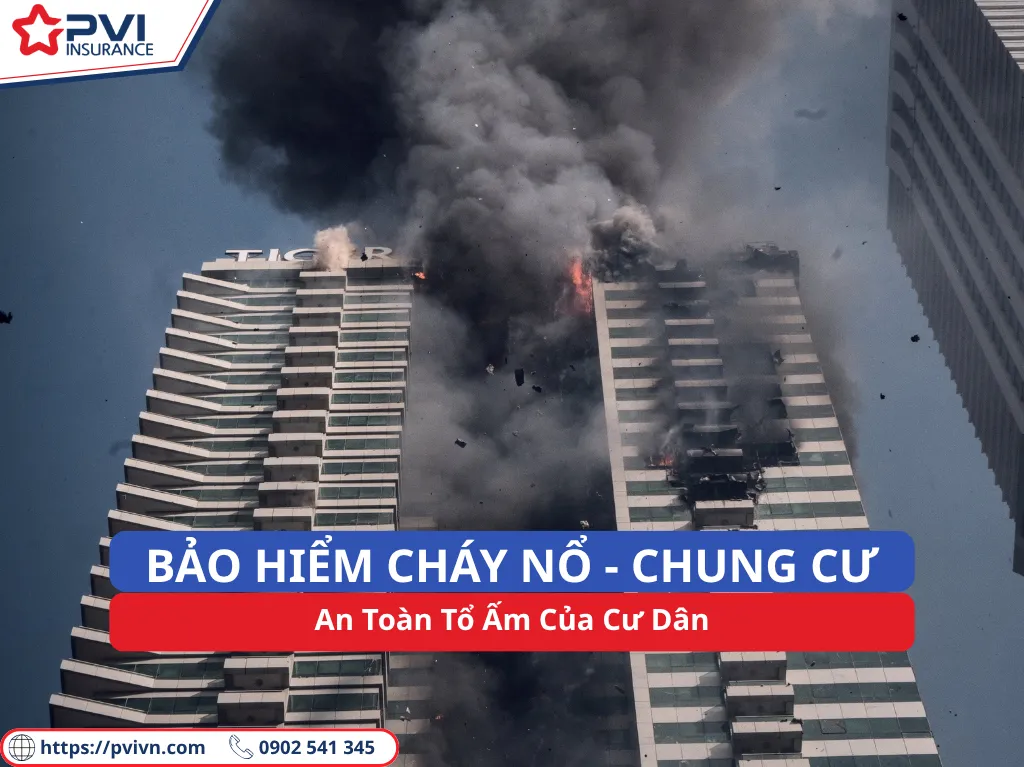
1. Bảo hiểm cháy nổ bắt buộc
Đây là loại hình bảo hiểm được thực hiện theo quy định của pháp luật đối với các cơ sở thuộc diện phải tham gia.
Bảo hiểm cháy nổ bắt buộc hướng đến việc bảo vệ tài sản thuộc đối tượng bảo hiểm trước những thiệt hại vật chất trực tiếp phát sinh từ rủi ro thuộc phạm vi bảo hiểm.
2. Bảo hiểm căn hộ tự nguyện
Bảo hiểm căn hộ tự nguyện hướng đến nhu cầu bảo vệ tài sản rộng hơn của chủ căn hộ.
Theo thông tin của Bảo hiểm PVI, sản phẩm bảo hiểm mọi rủi ro căn hộ có thể bảo vệ nội thất, thiết bị và tài sản bên trong căn hộ, đồng thời có thể bao gồm các quyền lợi khác tùy chương trình lựa chọn.
Điểm quan trọng ở đây là:
Tham gia bảo hiểm bắt buộc không đồng nghĩa với việc mọi tài sản bên trong căn hộ đều đã được bảo vệ.
Vì vậy, thay vì chỉ quan tâm “chung cư đã có bảo hiểm chưa”, chủ căn hộ nên tìm hiểu cụ thể tài sản nào đang được bảo hiểm và tài sản nào vẫn cần một giải pháp bảo vệ bổ sung.
Những chung cư nào phải mua bảo hiểm cháy nổ?
Theo thông tin được Bảo hiểm PVI cập nhật về quy định áp dụng từ ngày 01/07/2025, nhà chung cư thuộc diện bảo hiểm cháy nổ bắt buộc khi đáp ứng ít nhất một trong hai tiêu chí:
- Có chiều cao từ 5 tầng trở lên; hoặc
- Có tổng diện tích sàn từ 1.000 m² trở lên.
Điều này có nghĩa là tòa nhà không cần đồng thời đáp ứng cả hai tiêu chí. Chỉ cần thuộc một trong các trường hợp trên thì đã thuộc diện cần xem xét nghĩa vụ bảo hiểm theo quy định.
Đối với cư dân, việc nắm rõ điều kiện này đặc biệt quan trọng khi mua, nhận bàn giao hoặc đang sở hữu căn hộ tại các chung cư.
Ai chịu trách nhiệm mua bảo hiểm cháy nổ chung cư?
Đây là vấn đề thường gây nhầm lẫn.
Không ít cư dân cho rằng chỉ cần chủ đầu tư hoặc Ban quản trị mua bảo hiểm cho tòa nhà thì nghĩa vụ liên quan đến bảo hiểm đã được giải quyết hoàn toàn.
Thực tế cần phân biệt giữa phần sở hữu chung và phần sở hữu riêng.
Theo thông tin trong bài viết của Bảo hiểm PVI, trách nhiệm được phân chia theo tài sản và giai đoạn quản lý cụ thể.
Đối với chủ đầu tư
Trước thời điểm bàn giao, chủ đầu tư chịu trách nhiệm đối với toàn bộ tòa nhà, bao gồm phần riêng chưa bàn giao.
Đối với Ban quản trị
Ban quản trị liên quan đến phần sở hữu chung của tòa nhà như kết cấu chịu lực, hành lang, thang máy, mái và tầng hầm.
Đối với chủ sở hữu căn hộ
Sau khi nhận bàn giao, chủ sở hữu cần quan tâm đến phần sở hữu riêng của căn hộ.
Chính vì vậy, câu hỏi chủ nhà nên đặt ra không chỉ là:
“Ban quản trị đã mua bảo hiểm chưa?”
Mà quan trọng hơn là:
“Phạm vi bảo hiểm hiện tại đã bảo vệ phần tài sản thuộc sở hữu riêng của tôi hay chưa?”
Đó mới là thông tin quyết định quyền lợi của chủ căn hộ khi rủi ro thực sự xảy ra.
Ban quản trị đã mua bảo hiểm, chủ căn hộ có cần mua thêm không?
Đây là một trong những vấn đề đáng lưu ý nhất.
Hãy hình dung một vụ cháy xảy ra trong căn hộ và gây thiệt hại cho nhiều hạng mục:
- tường, sàn và cửa;
- thiết bị điện;
- bàn ghế, tủ và giường;
- tivi, máy tính;
- đồ gia dụng;
- các tài sản cá nhân khác.
Việc tòa nhà đã tham gia bảo hiểm không đồng nghĩa với việc tất cả những tài sản này mặc nhiên nằm trong phạm vi bồi thường.
Theo Bảo hiểm PVI, hợp đồng bảo hiểm cho phần chung của Ban quản trị và bảo hiểm liên quan đến phần sở hữu riêng cần được xem xét độc lập. [online.pvi.com.vn]
Đây là lý do chủ căn hộ nên chủ động kiểm tra ba thông tin:
Một là, tài sản nào đã được bảo hiểm.
Hai là, số tiền bảo hiểm có phù hợp với giá trị tài sản hay không.
Ba là, những rủi ro nào được bảo hiểm và trường hợp nào thuộc điều khoản loại trừ.
Một vài phút kiểm tra hợp đồng có thể giúp chủ căn hộ nhìn thấy những “khoảng trống bảo vệ” mà trước đó mình chưa từng để ý.
Bảo hiểm cháy nổ bắt buộc chung cư bảo vệ những gì?
Một hợp đồng bảo hiểm chỉ thực sự hữu ích khi người tham gia hiểu rõ mình đang được bảo vệ trước điều gì.
Theo thông tin Bảo hiểm PVI công bố, bảo hiểm cháy nổ bắt buộc chi trả thiệt hại vật chất trực tiếp đối với tài sản thuộc đối tượng bảo hiểm do rủi ro thuộc phạm vi bảo hiểm gây ra.
Điều đó cũng đồng nghĩa với việc không nên hiểu rằng:
“Có bảo hiểm là mọi thiệt hại đều được bồi thường.”
Quyền lợi thực tế còn cần được xem xét căn cứ trên tài sản được bảo hiểm, phạm vi bảo hiểm, giá trị tham gia và các điều khoản cụ thể của hợp đồng.
Đây là lý do người mua nên dành thời gian đọc kỹ giấy chứng nhận, quy tắc và điều khoản bảo hiểm thay vì chỉ so sánh mức phí.
Nội thất và thiết bị trong căn hộ có được bảo hiểm không?
Đây có lẽ là vấn đề gần gũi nhất với mỗi gia đình.
Một căn hộ hiện đại có thể sở hữu nhiều tài sản có giá trị như:
- hệ thống tủ và nội thất;
- tivi;
- tủ lạnh;
- máy giặt;
- điều hòa;
- máy tính;
- thiết bị gia dụng và nhiều tài sản khác.
Nếu xảy ra cháy nổ, tổng thiệt hại của những tài sản này có thể trở thành áp lực tài chính đáng kể đối với gia đình.
Tuy nhiên, không nên mặc định rằng nội thất và tài sản cá nhân đã được bảo hiểm chỉ vì tòa nhà có bảo hiểm cháy nổ.
Theo thông tin Bảo hiểm PVI công bố, bảo hiểm mọi rủi ro căn hộ tự nguyện có thể cung cấp phạm vi bảo vệ đối với nội thất, thiết bị, tài sản bên trong và căn hộ theo chương trình lựa chọn.
Vì vậy, có thể nhìn nhận hai lớp bảo hiểm theo hai mục tiêu:
Bảo hiểm bắt buộc giúp đáp ứng yêu cầu pháp lý đối với đối tượng thuộc diện áp dụng.
Bảo hiểm căn hộ tự nguyện giúp chủ nhà chủ động mở rộng lớp bảo vệ cho tài sản của gia đình theo nhu cầu
Không mua bảo hiểm cháy nổ bắt buộc có bị phạt không?
Câu trả lời là có đối với trường hợp thuộc diện bắt buộc nhưng không thực hiện nghĩa vụ theo quy định.
Theo nội dung Bảo hiểm PVI dẫn chiếu Nghị định 106/2025/NĐ-CP, hành vi không mua bảo hiểm cháy, nổ bắt buộc có mức xử phạt:
- Cá nhân: 30 triệu đến 50 triệu đồng.
- Tổ chức: 60 triệu đến 100 triệu đồng.
Như vậy, bảo hiểm cháy nổ bắt buộc không đơn thuần là một lựa chọn quản trị rủi ro. Đối với đối tượng thuộc diện áp dụng, đây còn là vấn đề tuân thủ quy định pháp luật.
Phí bảo hiểm cháy nổ chung cư bao nhiêu?
Không có một mức phí giống nhau cho mọi căn hộ.
Theo thông tin trên website Bảo hiểm PVI, phí bảo hiểm được xác định dựa trên giá trị tài sản bảo hiểm và tỷ lệ phí tương ứng.
Cách tính có thể hiểu theo công thức:
Phí bảo hiểm hằng năm = Giá trị bảo hiểm × Tỷ lệ phí
Khi lựa chọn bảo hiểm, người mua vì vậy không nên chỉ hỏi:
“Gói nào rẻ nhất?”
Một câu hỏi phù hợp hơn là:
“Với giá trị tài sản của gia đình tôi, phạm vi và số tiền bảo hiểm như thế nào là phù hợp?”
Bởi giá trị thực sự của bảo hiểm không nằm ở số tiền tiết kiệm được khi mua, mà nằm ở mức độ bảo vệ tài chính mà hợp đồng mang lại khi xảy ra sự cố thuộc phạm vi bảo hiểm.
Có nên mua thêm bảo hiểm mọi rủi ro căn hộ?
Nếu bảo hiểm bắt buộc là lớp bảo vệ cần thiết nhằm đáp ứng quy định, bảo hiểm tự nguyện có thể được xem như một giải pháp để mở rộng phạm vi bảo vệ theo nhu cầu thực tế của từng gia đình.
Điều này đặc biệt đáng cân nhắc khi căn hộ có:
- nội thất giá trị cao;
- nhiều thiết bị điện tử;
- tài sản gia đình đáng kể;
- nhu cầu bảo vệ trách nhiệm đối với bên thứ ba;
- hoặc đơn giản là chủ nhà muốn chủ động hơn trước những rủi ro bất ngờ.
Theo thông tin của Bảo hiểm PVI, sản phẩm bảo hiểm mọi rủi ro căn hộ là hình thức tự nguyện, có thể bảo vệ nội thất, thiết bị và tài sản bên trong, đồng thời có quyền lợi trách nhiệm dân sự với hàng xóm và tai nạn cá nhân tùy gói.
Vì vậy, thay vì đặt câu hỏi:
“Nên chọn bảo hiểm bắt buộc hay bảo hiểm căn hộ?”
Chủ nhà có thể tiếp cận theo hướng:
“Tôi đã đáp ứng yêu cầu bắt buộc chưa và còn khoảng trống tài chính nào cần được bảo vệ thêm?”
5 điều cần kiểm tra trước khi mua bảo hiểm căn hộ
1. Xác định tài sản đã được bảo hiểm
Hãy kiểm tra hợp đồng hiện tại của tòa nhà và xác định rõ phạm vi bảo hiểm dành cho phần sở hữu chung cũng như phần riêng.
2. Xác định những tài sản quan trọng trong căn hộ
Lập danh sách các hạng mục có giá trị như nội thất, thiết bị điện tử và đồ gia dụng. Điều này giúp chủ nhà hình dung được giá trị tài sản thực tế cần bảo vệ.
3. Đọc kỹ phạm vi bảo hiểm
Tên sản phẩm không phản ánh toàn bộ quyền lợi. Hãy quan tâm đến những rủi ro được bảo hiểm và các trường hợp loại trừ.
4. Lựa chọn giá trị bảo hiểm phù hợp
Không nên chỉ tập trung vào mức phí. Giá trị tài sản kê khai và số tiền bảo hiểm cần được cân nhắc phù hợp với nhu cầu bảo vệ thực tế.
5. Xem xét quyền lợi bổ sung
Nếu có nhu cầu, chủ căn hộ có thể tìm hiểu các chương trình cung cấp thêm quyền lợi về trách nhiệm dân sự hoặc tai nạn cá nhân. Các quyền lợi cụ thể cần căn cứ vào chương trình bảo hiểm lựa chọn
Câu hỏi thường gặp về bảo hiểm cháy nổ chung cư
Chung cư 5 tầng có bắt buộc mua bảo hiểm cháy nổ không?
Theo thông tin Bảo hiểm PVI cập nhật, từ ngày 01/07/2025, nhà chung cư từ 5 tầng trở lên thuộc tiêu chí áp dụng bảo hiểm cháy nổ bắt buộc. Ngoài ra, nhà chung cư có tổng diện tích sàn từ 1.000 m² trở lên cũng thuộc tiêu chí áp dụng.
Ban quản trị đã mua bảo hiểm thì căn hộ của tôi có được bảo hiểm không?
Cần kiểm tra phạm vi tài sản trong hợp đồng. Bảo hiểm dành cho phần sở hữu chung không nên được mặc định là đã bao gồm tất cả nội thất và tài sản cá nhân trong từng căn hộ.
Nội thất căn hộ có được bảo hiểm khi cháy không?
Điều này phụ thuộc vào đối tượng tài sản và phạm vi của hợp đồng bảo hiểm. Chủ căn hộ muốn bảo vệ nội thất, thiết bị và tài sản bên trong có thể xem xét sản phẩm bảo hiểm căn hộ phù hợp.
Không mua bảo hiểm cháy nổ bắt buộc bị phạt bao nhiêu?
Theo thông tin Bảo hiểm PVI dẫn chiếu Nghị định 106/2025/NĐ-CP, mức phạt được nêu là từ 30 đến 50 triệu đồng đối với cá nhân và 60 đến 100 triệu đồng đối với tổ chức khi không mua bảo hiểm bắt buộc theo quy định.
Có thể mua bảo hiểm căn hộ trực tuyến không?
Có. Bảo hiểm PVI hiện cung cấp kênh mua trực tuyến đối với sản phẩm bảo hiểm căn hộ và cho biết giấy chứng nhận được cấp sau khi thanh toán.
Chủ động bảo vệ căn hộ trước khi rủi ro xảy ra
Một căn hộ không chỉ là tài sản có giá trị. Đó còn là không gian sống được vun đắp qua nhiều năm, nơi chứa đựng nội thất, thiết bị và những tài sản phục vụ cuộc sống của cả gia đình.
Vì vậy, câu hỏi“bảo hiểm cháy nổ chung cư có bắt buộc không?” chỉ nên là bước đầu tiên.
Điều quan trọng hơn là mỗi chủ căn hộ cần biết:
Tài sản nào của mình đã được bảo hiểm? Phạm vi bảo vệ đến đâu? Và nếu sự cố xảy ra ngày hôm nay, những thiệt hại nào gia đình vẫn phải tự gánh chịu?
Theo thông tin Bảo hiểm PVI cập nhật, nhà chung cư từ 5 tầng trở lên hoặc có tổng diện tích sàn từ 1.000 m² trở lên thuộc diện áp dụng bảo hiểm cháy nổ bắt buộc theo quy định có hiệu lực từ ngày 01/07/2025.
Bên cạnh việc tuân thủ quy định, chủ căn hộ có thể cân nhắc thêm giải pháp bảo hiểm tự nguyện nếu muốn mở rộng phạm vi bảo vệ cho nội thất, thiết bị và tài sản của gia đình.
Đừng chờ đến khi sự cố xảy ra mới bắt đầu kiểm tra phạm vi bảo hiểm. Hiểu đúng quyền lợi và lựa chọn mức bảo vệ phù hợp ngay từ hôm nay chính là cách chủ động bảo vệ tài sản và sự ổn định tài chính của gia đình.