Bảo Hiểm Trách Nhiệm Nghề Nghiệp & Dân Sự
🔰 Giới thiệu
Trong thời đại hiện nay Bảo hiểm trách nhiệm pháp lý, Bảo hiểm trách nhiệm nghề nghiệp (Professional liability insurance) không còn là khái niệm xa vời mà đã trở thành yếu tố sống còn đối với bất kỳ cá nhân hay doanh nghiệp nào hoạt động trong lĩnh vực dịch vụ, bảo vệ, quản lý, kỹ thuật, y tế, pháp lý,… do đó trách nhiệm pháp lý ngày càng được siết chặt, mọi sai sót dù nhỏ trong quá trình hành nghề hay cung cấp dịch vụ đều có thể dẫn đến hậu quả nghiêm trọng: kiện tụng, bồi thường, mất uy tín và thậm chí phá sản.
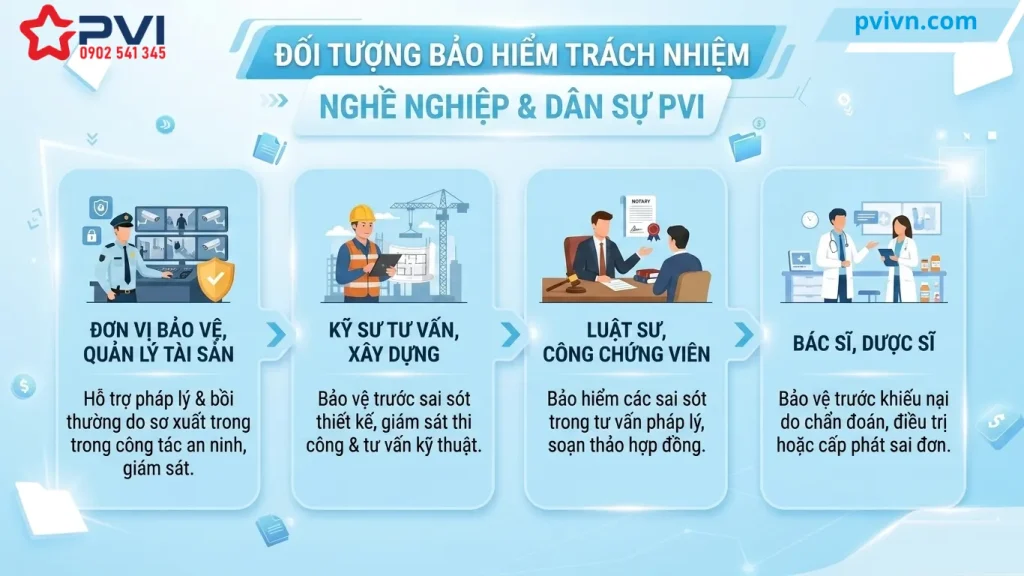
Bảo hiểm trách nhiệm nghề nghiệp là giải pháp bảo vệ tài chính quan trọng cho cá nhân và doanh nghiệp trước những rủi ro phát sinh trong quá trình hành nghề. Đây là loại hình bảo hiểm đặc biệt cần thiết đối với các ngành nghề có trách nhiệm cao như đơn vị bảo vệ, quản lý tài sản; kỹ sư tư vấn, xây dựng; luật sư, công chứng viên; bác sĩ, dược sĩ. Trong thực tế, chỉ một sai sót nhỏ như một bản thiết kế có lỗi, một lời tư vấn chưa chính xác, một ca điều trị gặp biến chứng hoặc một sự cố mất tài sản trong quá trình bảo vệ cũng có thể gây ra những hậu quả nghiêm trọng. Các sự cố này có thể dẫn đến khiếu nại pháp lý, yêu cầu bồi thường thiệt hại, kiện tụng kéo dài, thậm chí ảnh hưởng nặng nề đến uy tín và hoạt động kinh doanh. Với bảo hiểm trách nhiệm nghề nghiệp, người hành nghề và doanh nghiệp được hỗ trợ chi trả các khoản bồi thường theo phạm vi bảo hiểm, giảm thiểu tổn thất tài chính và duy trì sự ổn định trong hoạt động. Đây không chỉ là công cụ quản trị rủi ro hiệu quả mà còn thể hiện sự chuyên nghiệp, trách nhiệm và cam kết bảo vệ quyền lợi khách hàng trong mọi tình huống.
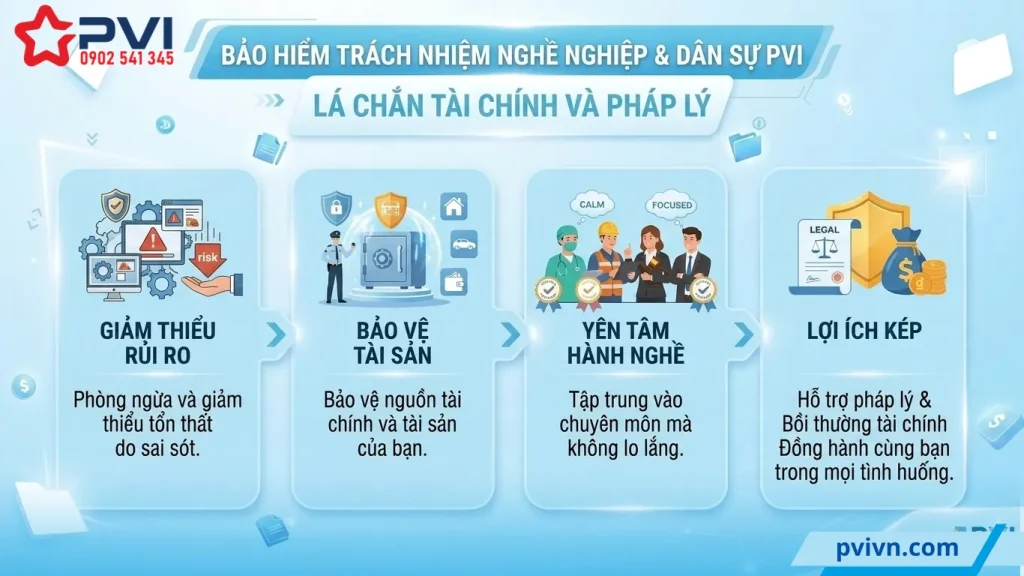
Chính vì vậy, Bảo hiểm trách nhiệm pháp lý nghề nghiệp và dân sự PVI ra đời như“lá chắn tài chính và pháp lý”, giúp bạn:
- Giảm thiểu rủi ro
- Bảo vệ tài sản
- Yên tâm hành nghề
🧾 Bảo hiểm trách nhiệm pháp lý nghề nghiệp & dân sự là gì?
✅ Khái niệm
Bảo hiểm trách nhiệm pháp lý nghề nghiệp và dân sự là sản phẩm bảo hiểm chi trả cho người được bảo hiểm khi họ phải bồi thường thiệt hại cho bên thứ ba do lỗi nghề nghiệp hoặc hoạt động dân sự gây ra.
- Kỹ sư thiết kế sai → công trình hư hỏng
- Luật sư, công chứng viên tư vấn sai → khách hàng thiệt hại tài sản
- Bác sĩ, y tá, hộ lý sơ suất → bệnh nhân bị tổn thương
- Công ty Bảo Vệ → thiệt hại về người khi bảo vệ yến nhân, thiệt hại tài sản của khách hàng
👉 Khi có trách nhiệm pháp lý phát sinh, PVI sẽ thay bạn chi trả trong phạm vi hợp đồng bảo hiểm.
👉 Đọc tiếp: Chi tiết khái niệm BH Trách nhiệm nghề nghiệp
Bảo hiểm trách nhiệm pháp lý nghề nghiệp & dân sự là một loại hình bảo hiểm quan trọng, giúp bảo vệ cá nhân và tổ chức trước rủi ro pháp lý phát sinh từ lỗi nghề nghiệp hoặc hoạt động dân sự. Khi người được bảo hiểm gây ra thiệt hại cho bên thứ ba, công ty bảo hiểm sẽ thay mặt chi trả trong phạm vi hợp đồng, giảm gánh nặng tài chính và bảo vệ uy tín. Ví dụ, kỹ sư thiết kế sai dẫn đến công trình hư hỏng, luật sư hoặc công chứng viên tư vấn sai khiến khách hàng mất tài sản, bác sĩ sơ suất gây tổn thương cho bệnh nhân, hay công ty bảo vệ làm thiệt hại tài sản của khách hàng. Với bảo hiểm này, doanh nghiệp và cá nhân yên tâm hơn khi hành nghề, bởi mọi trách nhiệm pháp lý phát sinh đều được hỗ trợ xử lý. Đây là giải pháp an toàn, giúp duy trì sự ổn định, nâng cao niềm tin của khách hàng và đối tác, đồng thời đảm bảo hoạt động nghề nghiệp diễn ra bền vững.
⚠️ Vì sao bạn cần bảo hiểm trách nhiệm nghề nghiệp?
1. Rủi ro nghề nghiệp là không thể tránh khỏi
Dù bạn có kinh nghiệm đến đâu:
- Sai sót chuyên môn vẫn có thể xảy ra
- Áp lực công việc dễ dẫn đến lỗi
- Môi trường pháp lý ngày càng khắt khe
👉 Đặc biệt trong ngành y tế: Chỉ cần một sơ suất nhỏ cũng có thể dẫn đến tổn thất sức khỏe hoặc tính mạng bệnh nhân
Theo quy tắc bảo hiểm, bảo hiểm sẽ chi trả khi xảy ra tổn thất do sai sót, bất cẩn trong quá trình thực hiện dịch vụ chuyên môn
👉 Đọc tiếp: Vì sao bạn cần bảo hiểm trách nhiệm nghề nghiệp
Rủi ro nghề nghiệp là điều không thể tránh khỏi trong bất kỳ lĩnh vực nào, dù bạn có nhiều kinh nghiệm hay kỹ năng chuyên môn vững vàng. Sai sót chuyên môn vẫn có thể xảy ra do áp lực công việc, môi trường pháp lý ngày càng khắt khe, hoặc những tình huống bất ngờ ngoài tầm kiểm soát. Đặc biệt trong ngành y tế, chỉ một sơ suất nhỏ cũng có thể gây tổn thất nghiêm trọng đến sức khỏe hoặc tính mạng bệnh nhân, dẫn đến trách nhiệm pháp lý nặng nề cho bác sĩ, y tá hay hộ lý. Tương tự, các ngành nghề khác như luật sư, công chứng viên, kỹ sư hay công ty bảo vệ cũng tiềm ẩn nguy cơ gây thiệt hại cho khách hàng hoặc bên thứ ba. Chính vì vậy, bảo hiểm trách nhiệm pháp lý nghề nghiệp và dân sự ra đời như một giải pháp an toàn, giúp cá nhân và doanh nghiệp yên tâm hành nghề. Theo quy tắc bảo hiểm, khi có trách nhiệm pháp lý phát sinh, công ty bảo hiểm sẽ thay bạn chi trả trong phạm vi hợp đồng, giảm thiểu rủi ro tài chính và bảo vệ uy tín lâu dài.
2. Chi phí bồi thường & kiện tụng rất lớn
Một vụ kiện nghề nghiệp có thể khiến bạn phải chi:
- Hàng trăm triệu → hàng tỷ đồng
- Phí luật sư, tòa án
- Chi phí giám định
👉 Trong khi đó, bảo hiểm PVI:
- Đứng ra hỗ trợ bào chữa
- Chi trả chi phí pháp lý hợp lệ
3. Bảo vệ uy tín nghề nghiệp
Uy tín chính là tài sản lớn nhất của bạn:
- Một vụ kiện có thể phá hủy danh tiếng
- Làm mất khách hàng và cơ hội kinh doanh
👉 Bảo hiểm giúp:
- Xử lý khủng hoảng chuyên nghiệp
- Hạn chế tổn thất hình ảnh
4. Yêu cầu bắt buộc trong nhiều ngành
Một số lĩnh vực yêu cầu:
- Có bảo hiểm để được cấp phép hành nghề
- Là điều kiện ký hợp đồng với đối tác
👉 Đặc biệt với:
- Bác sĩ
- Luật sư
- Kỹ sư tư vấn
👥 Đối tượng tham gia bảo hiểm
✅ Kỹ sư – xây dựng – tư vấn
- Thiết kế, giám sát
- Tư vấn công trình
✅ Luật sư – công chứng viên
- Tư vấn pháp lý
- Soạn thảo hợp đồng
✅ Bác sĩ – cơ sở y tế
- Khám chữa bệnh
- Phẫu thuật
👉 Bảo hiểm áp dụng cho mọi tổn thất phát sinh do sơ suất trong quá trình hành nghề y khoa
✅ Công ty bảo vệ
- Giữ tài sản, bảo vệ
- Kiểm soát an ninh
✅ Các ngành dịch vụ khác
- Tư vấn tài chính
- Kiểm toán
- Môi giới
👉 Bất cứ ngành nào có trách nhiệm với bên thứ ba đều nên tham gia bảo hiểm.
💰 Quyền lợi bảo hiểm nổi bật của PVI
1. Bồi thường trách nhiệm pháp lý
PVI chi trả:
- Thiệt hại về người (tử vong, thương tật)
- Thiệt hại về tài sản
👉 Khi phát sinh do lỗi nghề nghiệp.
2. Chi trả chi phí pháp lý
Bao gồm:
- Luật sư
- Tòa án
- Chi phí giải quyết khiếu nại
👉 Đây là quyền lợi cực kỳ quan trọng giúp giảm áp lực tài chính
3. Hỗ trợ bào chữa & xử lý tranh chấp
- PVI có quyền thay mặt người được bảo hiểm xử lý vụ kiện
- Tham gia giải quyết khiếu nại
4. Mở rộng thời hạn khiếu nại
Ngay cả khi hợp đồng kết thúc:
- Vẫn có thể được bảo hiểm trong thời gian mở rộng (ví dụ 36 tháng đối với bảo hiểm bác sĩ)
👉 Giúp bảo vệ bạn trước các khiếu nại phát sinh muộn
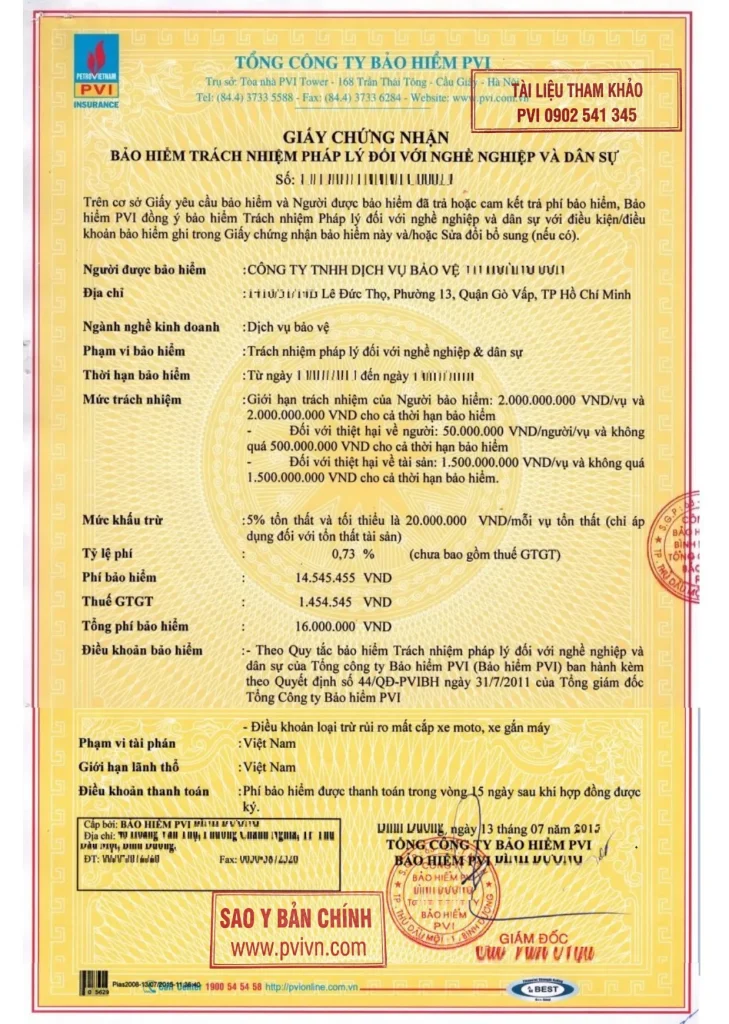
📊 Các tình huống thực tế
🔧 Kỹ sư xây dựng
- Sai thiết kế → sập công trình
✅ PVI chi trả bồi thường
⚖️ Luật sư
- Tư vấn sai → khách hàng mất tiền
✅ PVI chi trả trách nhiệm
🏥 Bác sĩ
- Sai sót điều trị → bệnh nhân tổn thương
✅ PVI chi trả thiệt hại
🛡️ Dịch vụ bảo vệ
- Mất tài sản khách hàng
✅ PVI hỗ trợ bồi thường
❗ Các trường hợp loại trừ
Bạn cần lưu ý:
🚫 Hành vi vi phạm pháp luật
- Hành vi phạm tội
- Gian lận
🚫 Làm việc trong tình trạng không đủ điều kiện
- Sử dụng rượu, ma túy khi hành nghề
🚫 Trách nhiệm đã được bảo hiểm bởi hợp đồng khác
👉 Việc hiểu rõ loại trừ giúp tránh rủi ro khi yêu cầu bồi thường.

📄 Quy trình tham gia bảo hiểm
Bước 1: Xác định nhu cầu
- Ngành nghề
- Rủi ro
Bước 2: Lựa chọn gói bảo hiểm
- Hạn mức
- Quyền lợi
Bước 3: Ký hợp đồng & đóng phí
Bước 4: Được bảo vệ trong suốt thời gian hợp đồng
📄 Quy trình bồi thường
Quy trình bồi thường bảo hiểm trách nhiệm nghề nghiệp được thiết kế rõ ràng và minh bạch, giúp người tham gia dễ dàng thực hiện khi có sự cố phát sinh. Trước hết, bạn cần thông báo ngay cho công ty bảo hiểm khi xảy ra sự cố để được hướng dẫn xử lý kịp thời. Tiếp theo, cung cấp đầy đủ hồ sơ, chứng từ liên quan đến vụ việc nhằm chứng minh trách nhiệm pháp lý. Sau đó, PVI sẽ tiến hành thẩm định và xử lý hồ sơ, đánh giá mức độ thiệt hại và phạm vi trách nhiệm theo hợp đồng. Cuối cùng, khi hồ sơ được duyệt, PVI sẽ chi trả bồi thường cho bên thứ ba theo đúng quy định. Lưu ý quan trọng: người được bảo hiểm không được tự ý thừa nhận trách nhiệm hoặc giải quyết khiếu nại khi chưa có sự đồng ý của PVI, nhằm đảm bảo quyền lợi tối đa. Quy trình này giúp khách hàng yên tâm hơn trong hoạt động nghề nghiệp, giảm thiểu rủi ro tài chính và bảo vệ uy tín lâu dài.
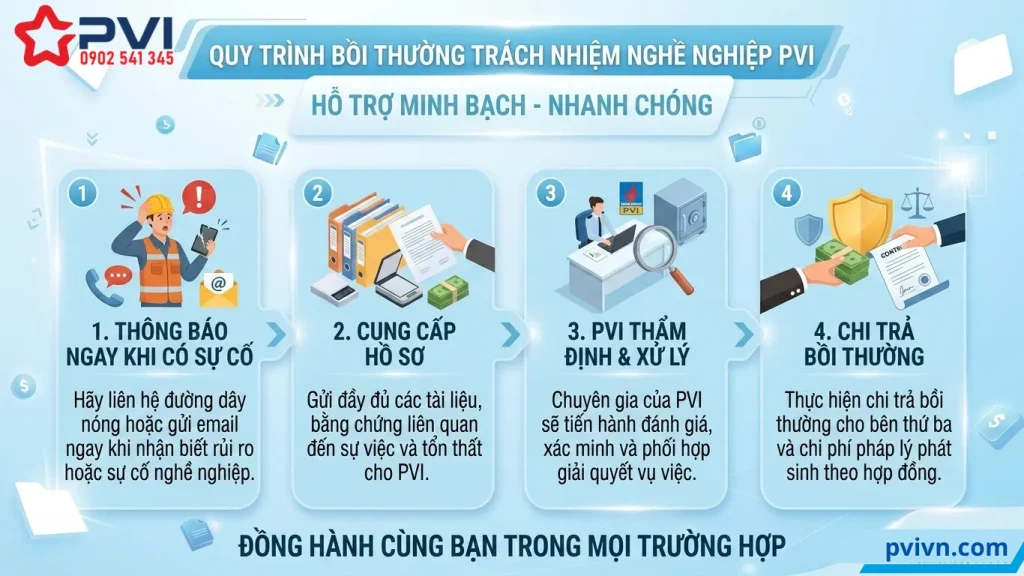
👉 Lưu ý:
Bạn không được tự ý thừa nhận trách nhiệm hoặc giải quyết khiếu nại khi chưa có sự đồng ý của PVI
💡 Lợi ích vượt trội khi tham gia bảo hiểm PVI
✔️ Bảo vệ tài chính toàn diện
Giảm thiểu rủi ro phá sản.
✔️ Tăng uy tín nghề nghiệp
Khách hàng tin tưởng hơn.
✔️ Giảm áp lực pháp lý
Luôn có chuyên gia hỗ trợ.
✔️ Phát triển lâu dài
Yên tâm mở rộng kinh doanh.
📌 Kinh nghiệm lựa chọn bảo hiểm
1. Đánh giá rủi ro ngành nghề
- Y tế → cao
- Tư vấn → trung bình
2. Chọn hạn mức phù hợp
- Cá nhân: 500 triệu – 1 tỷ
- Doanh nghiệp: 1 – 10 tỷ
3. Đọc kỹ điều khoản
- Phạm vi bảo hiểm
- Loại trừ
4. Chọn đơn vị uy tín
👉 PVI là một trong những công ty hàng đầu tại Việt Nam.
🔥 Vì sao nên chọn Bảo hiểm PVI?
- ✅ Uy tín hàng đầu thị trường
- ✅ Kinh nghiệm xử lý bồi thường chuyên sâu
- ✅ Hệ thống dịch vụ toàn quốc
- ✅ Giải pháp linh hoạt theo từng ngành

✅ Kết luận
Trong môi trường pháp lý hiện đại, rủi ro không còn là “nếu” mà là “khi”.
Bảo hiểm trách nhiệm nghề nghiệp & dân sự PVI chính là:
- Lá chắn tài chính
- Công cụ bảo vệ uy tín
- Nền tảng phát triển bền vững
👉 Đừng để một sai sót nhỏ phá hủy sự nghiệp bạn đã xây dựng nhiều năm.
📞 Liên hệ tư vấn ngay hôm nay
✔ Tư vấn miễn phí
✔ Báo giá nhanh
✔ Thiết kế gói riêng theo ngành nghề
👉 Bảo vệ nghề nghiệp – An tâm phát triển – Vững bước tương lai!