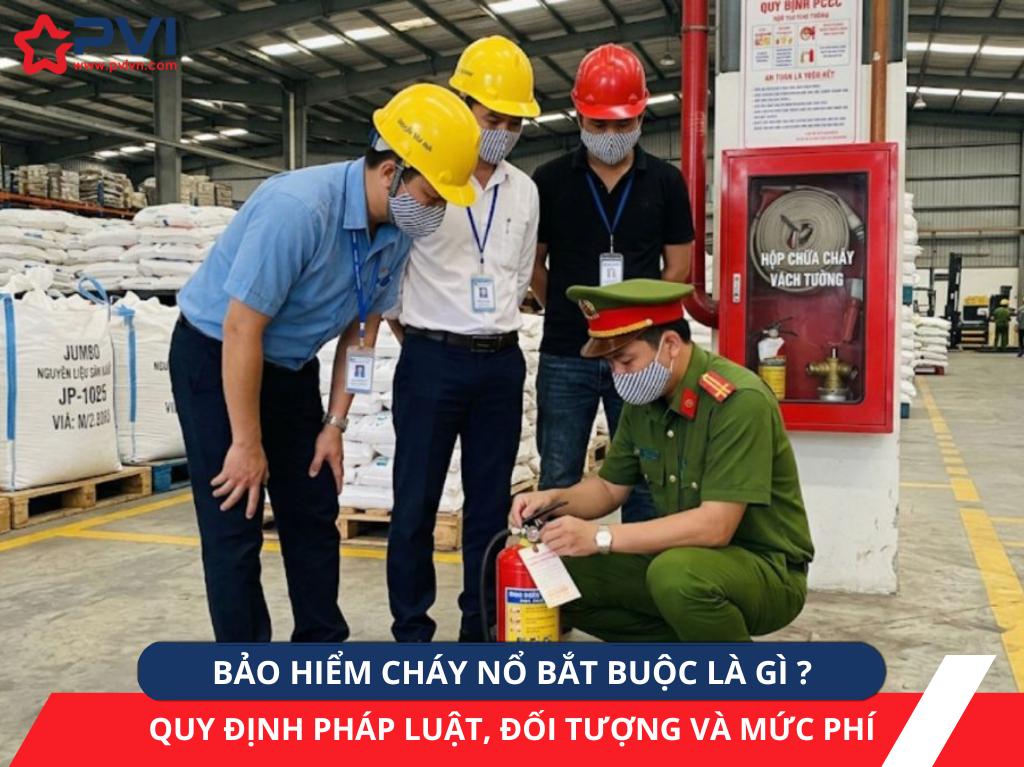
Bảo hiểm cháy nổ bắt buộc là một trong những loại hình bảo hiểm quan trọng đối với các cơ sở thuộc diện phải tham gia theo quy định của pháp luật. Không chỉ nhằm đáp ứng yêu cầu pháp lý, bảo hiểm cháy nổ còn góp phần giúp doanh nghiệp có giải pháp tài chính khi tài sản được bảo hiểm bị thiệt hại do cháy, nổ thuộc phạm vi bảo hiểm.
Đặc biệt với nhà xưởng, kho hàng, cơ sở sản xuất, kinh doanh, việc xác định mình có thuộc đối tượng bắt buộc mua bảo hiểm cháy nổ hay không và tính đúng phí bảo hiểm cháy nổ bắt buộc là vấn đề doanh nghiệp cần quan tâm ngay từ đầu.
Tính đến ngày 25/09/2026, văn bản quan trọng điều chỉnh trực tiếp loại hình bảo hiểm này là Nghị định 67/2023/NĐ-CP và Nghị định 220/2026/NĐ-CP sửa đổi, bổ sung Nghị định 67/2023/NĐ-CP, trong đó Nghị định 220 có hiệu lực từ ngày 01/07/2026.
1. Bảo hiểm cháy nổ bắt buộc là gì?
Hiểu đơn giản, bảo hiểm cháy nổ bắt buộc là loại bảo hiểm mà các tổ chức, cá nhân thuộc đối tượng pháp luật quy định phải tham gia.
Nghị định 67/2023/NĐ-CP của Chính phủ quy định về ba nhóm bảo hiểm bắt buộc, trong đó có bảo hiểm cháy, nổ bắt buộc. Nghị định này được ban hành ngày 06/09/2023 và có hiệu lực cùng ngày.
Từ ngày 01/07/2026, khi tìm hiểu quy định bảo hiểm cháy nổ bắt buộc, doanh nghiệp cần đọc Nghị định 67 cùng các nội dung đã được sửa đổi, bổ sung bởi Nghị định 220/2026/NĐ-CP.
Đây là điểm rất đáng lưu ý khi tìm các cụm từ như:
- nghị định 67 về bảo hiểm cháy nổ bắt buộc;
- quy định về bảo hiểm cháy nổ bắt buộc;
- nghị định mua bảo hiểm cháy nổ bắt buộc;
- Lưu ý: Nghị định 105/2025/NĐ-CP có hiệu lực từ 01/07/2025 là nghị định quy định chi tiết một số điều và biện pháp thi hành Luật Phòng cháy, chữa cháy và cứu nạn, cứu hộ. Vì vậy, khi người dùng tìm kiếm “nghị định 105 về bảo hiểm cháy nổ bắt buộc“, cần phân biệt Nghị định 105/2025/NĐ-CP với nghị định trực tiếp quy định chế độ bảo hiểm cháy, nổ bắt buộc.
2. Tại sao phải mua bảo hiểm cháy nổ bắt buộc?
Cháy, nổ có thể gây thiệt hại lớn đối với:
- nhà xưởng;
- nhà kho;
- máy móc;
- thiết bị;
- nguyên vật liệu;
- hàng hóa;
- công trình;
- các tài sản khác thuộc phạm vi bảo hiểm.
Với doanh nghiệp sở hữu lượng tài sản lớn, một sự cố cháy nghiêm trọng có thể làm gián đoạn hoạt động sản xuất, kinh doanh và gây tổn thất đáng kể.
Chính vì vậy, ngoài yêu cầu bắt buộc mua bảo hiểm cháy nổ đối với những trường hợp pháp luật quy định, doanh nghiệp có thể cân nhắc các chương trình bảo vệ rộng hơn như bảo hiểm tài sản doanh nghiệp, bảo hiểm cháy và các rủi ro đặc biệt hoặc bảo hiểm mọi rủi ro tài sản, tùy đặc điểm tài sản và nhu cầu quản trị rủi ro.
3. Đối tượng bắt buộc mua bảo hiểm cháy nổ gồm những ai?
Đây là một trong những câu hỏi quan trọng nhất khi doanh nghiệp tìm hiểu quy định về mua bảo hiểm cháy nổ bắt buộc.
Không nên hiểu rằng mọi nhà xưởng, kho hàng hay doanh nghiệp đều mặc nhiên có cùng một nghĩa vụ bảo hiểm.
Việc xác định đối tượng mua bảo hiểm cháy nổ bắt buộc phải căn cứ vào quy định pháp luật đang áp dụng đối với cơ sở cụ thể.
Hệ thống pháp luật PCCC hiện nay đã có thay đổi đáng kể. Nghị định 105/2025/NĐ-CP, có hiệu lực ngày 01/07/2025, quy định chi tiết một số điều và biện pháp thi hành Luật Phòng cháy, chữa cháy và cứu nạn, cứu hộ.
Vì vậy, trước khi mua bảo hiểm cháy nổ bắt buộc, doanh nghiệp nên xác định chính xác:
- Loại hình cơ sở;
- Công năng sử dụng;
- Quy mô của cơ sở;
- Tính chất hoạt động, sản xuất và kinh doanh;
- Cơ sở có thuộc diện phải tham gia bảo hiểm theo quy định hiện hành hay không.
Đây cũng là cơ sở để xác định đúng quy định mua bảo hiểm cháy nổ, tránh áp dụng máy móc các hướng dẫn đã cũ.
4. Bảo hiểm cháy nổ nhà xưởng có bắt buộc không?
Đây là cụm từ được nhiều doanh nghiệp sản xuất quan tâm.
Đối với bảo hiểm cháy nổ nhà xưởng, không nên kết luận chỉ dựa vào tên gọi “nhà xưởng”. Cần kiểm tra đặc điểm cụ thể của nhà xưởng với các tiêu chí của pháp luật hiện hành để xác định nghĩa vụ bảo hiểm.
Một hồ sơ bảo hiểm nhà xưởng thường cần làm rõ các nhóm tài sản cần bảo vệ như:
- nhà xưởng và công trình;
- máy móc, dây chuyền sản xuất;
- hàng hóa;
- nguyên liệu;
- thành phẩm;
- tài sản cố định;
- trang thiết bị.
Sau khi xác định nghĩa vụ pháp lý, doanh nghiệp mới có cơ sở tính phí bảo hiểm cháy nổ nhà xưởng phù hợp.
5. Bảo hiểm cháy nổ kho hàng
Đối với kho lưu trữ hàng hóa, nhu cầu bảo hiểm cháy nổ kho hàng thường rất lớn vì giá trị tài sản tập trung tại một địa điểm có thể cao.
Khi yêu cầu báo giá, doanh nghiệp nên chuẩn bị các thông tin cơ bản về:
- địa chỉ kho;
- công năng;
- loại hàng hóa;
- giá trị hàng hóa;
- giá trị nhà kho;
- kết cấu công trình;
- thông tin liên quan đến hệ thống PCCC.
Doanh nghiệp bảo hiểm sẽ căn cứ hồ sơ cụ thể và quy định áp dụng để xem xét điều kiện nhận bảo hiểm và xác định mức phí.
6. Mức phí bảo hiểm cháy nổ bắt buộc được tính như thế nào?
Một chủ đề có lượng tìm kiếm cao là mức phí bảo hiểm cháy nổ bắt buộc.
Về nguyên tắc tính toán, cách hiểu đơn giản là:
Phí bảo hiểm = Số tiền bảo hiểm × Tỷ lệ phí bảo hiểm áp dụng
Tuy nhiên, không nên lấy một tỷ lệ duy nhất áp dụng cho mọi cơ sở.
Tỷ lệ phí bảo hiểm cháy nổ bắt buộc cần được xác định căn cứ vào loại cơ sở, mức độ rủi ro, quy định pháp luật đang áp dụng và hồ sơ cụ thể.
Do đó, khi tìm kiếm:
- biểu phí bảo hiểm cháy nổ;
- biểu phí bảo hiểm cháy nổ bắt buộc;
- biểu phí cháy nổ bắt buộc;
- giá bảo hiểm cháy nổ bắt buộc;
- mức phí mua bảo hiểm cháy nổ bắt buộc;
- quy định mức phí bảo hiểm cháy nổ bắt buộc;
doanh nghiệp không nên chỉ lấy một tỷ lệ trên Internet rồi nhân với tổng giá trị tài sản.
Cần xác định đúng đối tượng, giá trị tài sản và mức phí tương ứng với cơ sở cụ thể.
7. Ví dụ cách tính phí bảo hiểm cháy nổ
Ví dụ minh họa về phương pháp tính:
Một doanh nghiệp có tổng giá trị tài sản cần bảo hiểm là:
20 tỷ đồng
Giả sử tỷ lệ phí minh họa được xác định là:
0,1%/năm
Khi đó:
20.000.000.000 × 0,1% = 20.000.000 đồng/năm
Con số 20 triệu đồng chỉ là ví dụ toán học để giải thích cách tính, không phải báo giá hoặc mức phí pháp luật mặc định.
Phí thực tế phải căn cứ vào hồ sơ rủi ro, phạm vi bảo hiểm và quy định pháp luật áp dụng tại thời điểm giao kết hợp đồng.
8. Bảo hiểm cháy nổ bắt buộc khác gì bảo hiểm cháy và các rủi ro đặc biệt?
Hai khái niệm này thường bị nhầm lẫn.
Bảo hiểm cháy nổ bắt buộc
Đây là loại hình bảo hiểm bắt buộc đối với những đối tượng thuộc phạm vi pháp luật quy định.
Bảo hiểm cháy và các rủi ro đặc biệt
Bảo hiểm cháy và các rủi ro đặc biệt là giải pháp bảo hiểm tài sản có thể được doanh nghiệp lựa chọn nhằm xây dựng phạm vi bảo vệ phù hợp với nhu cầu quản trị rủi ro.
Tương tự, doanh nghiệp có thể quan tâm:
- bảo hiểm hỏa hoạn;
- bảo hiểm hỏa hoạn và các rủi ro đặc biệt;
- bảo hiểm cháy nổ và các rủi ro đặc biệt;
- bảo hiểm rủi ro tài sản;
- bảo hiểm mọi rủi ro tài sản.
Doanh nghiệp nên đọc kỹ quy tắc, điều khoản, phạm vi bảo hiểm và các trường hợp loại trừ trước khi lựa chọn.
9. Bảo hiểm cháy nổ và bảo hiểm tài sản có giống nhau không?
Không nên đồng nhất hoàn toàn hai khái niệm.
Bảo hiểm tài sản là khái niệm rộng. Trong thực tế doanh nghiệp có thể gặp nhiều sản phẩm hoặc chương trình bảo hiểm liên quan như:
- bảo hiểm tài sản doanh nghiệp;
- bảo hiểm tài sản cố định;
- bảo hiểm tài sản kỹ thuật;
- bảo hiểm tài sản và bảo hiểm thiệt hại;
- bảo hiểm cháy nổ tài sản;
- bảo hiểm rủi ro tài sản;
- bảo hiểm mọi rủi ro tài sản.
Vì vậy, doanh nghiệp muốn mua bảo hiểm tài sản cần xác định mình muốn bảo vệ tài sản trước những rủi ro nào thay vì chỉ quan tâm đến phí bảo hiểm tài sản.
10. Bảo hiểm cháy nổ bắt buộc và bảo hiểm cháy nổ tự nguyện
Bảo hiểm cháy nổ bắt buộc gắn với nghĩa vụ mà pháp luật đặt ra cho các đối tượng thuộc phạm vi điều chỉnh.
Trong khi đó, các chương trình bảo hiểm cháy nổ tự nguyện có thể được doanh nghiệp cân nhắc để mở rộng giải pháp bảo vệ tài sản theo nhu cầu.
Vì vậy, doanh nghiệp không nên chỉ dừng lại ở câu hỏi:
“Công ty có bắt buộc mua bảo hiểm cháy nổ không?”
Một câu hỏi quản trị rủi ro quan trọng khác là:
“Giá trị tài sản nào của doanh nghiệp cần được bảo vệ nếu xảy ra sự cố?”
Đó là lý do nhiều doanh nghiệp kết hợp yêu cầu tuân thủ cháy nổ bắt buộc với chương trình bảo hiểm tài sản doanh nghiệp phù hợp.
11. Mua bảo hiểm cháy nổ bắt buộc cho doanh nghiệp cần chuẩn bị gì?
Khi mua bảo hiểm cháy nổ cho doanh nghiệp, việc chuẩn bị đầy đủ thông tin ngay từ đầu giúp đơn vị bảo hiểm đánh giá hồ sơ chính xác hơn.
Doanh nghiệp nên tập hợp:
- thông tin pháp lý của doanh nghiệp;
- địa chỉ tài sản;
- công năng sử dụng;
- ngành nghề sản xuất hoặc kinh doanh;
- danh mục tài sản;
- giá trị tài sản;
- thông tin về nhà xưởng, kho hàng;
- các thông tin về công tác PCCC có liên quan.
Tùy từng hồ sơ, doanh nghiệp bảo hiểm có thể yêu cầu thêm thông tin phục vụ đánh giá rủi ro.
12. Hợp đồng bảo hiểm cháy nổ bắt buộc cần lưu ý gì?
Trước khi ký hợp đồng bảo hiểm cháy nổ bắt buộc, doanh nghiệp nên kiểm tra kỹ ít nhất các nội dung:
Đối tượng bảo hiểm: Tài sản nào được bảo hiểm?
Số tiền bảo hiểm: Giá trị được ghi nhận trong hợp đồng là bao nhiêu?
Phạm vi bảo hiểm: Những rủi ro nào thuộc phạm vi?
Loại trừ bảo hiểm: Trường hợp nào không thuộc trách nhiệm bảo hiểm?
Mức phí: Phí phải thanh toán và cách tính như thế nào?
Thời hạn: Bảo hiểm có hiệu lực từ thời điểm nào?
Ngoài hợp đồng bảo hiểm tài sản, doanh nghiệp cũng cần đọc kỹ quy tắc, điều khoản và các tài liệu kèm theo.
13. Mua bảo hiểm cháy nổ PVI
Đối với khách hàng đang tìm kiếm các cụm từ như:
- bảo hiểm cháy nổ PVI;
- bảo hiểm cháy nổ bắt buộc PVI;
- bán bảo hiểm cháy nổ;
- công ty bán bảo hiểm cháy nổ bắt buộc;
- mua bảo hiểm cháy nổ;
- mua bảo hiểm cháy nổ bắt buộc;
- mua bảo hiểm PCCC;
- mua bảo hiểm phòng cháy chữa cháy;
bước quan trọng nhất trước khi báo phí chính xác vẫn là xác định thông tin của cơ sở và giá trị tài sản cần bảo hiểm.
Đặc biệt với bảo hiểm cháy nổ nhà xưởng, bảo hiểm cháy nổ kho hàng và các cơ sở sản xuất có giá trị tài sản lớn, việc cung cấp danh mục tài sản đầy đủ sẽ giúp quá trình xem xét hồ sơ sát với nhu cầu thực tế hơn.
14. “Bảo hiểm PCCC” có phải tên chính xác không?
Trong thực tế tìm kiếm, khách hàng thường sử dụng nhiều cách gọi khác nhau:
bảo hiểm PCCC, bảo hiểm phòng cháy chữa cháy, bảo hiểm phòng cháy chữa cháy bắt buộc, bảo hiểm phòng chống cháy nổ…
Đây là những từ khóa phổ biến để người dùng tìm kiếm dịch vụ.
Tuy nhiên, trong Nghị định 67/2023/NĐ-CP và Nghị định 220/2026/NĐ-CP, tên gọi pháp lý được đề cập là“bảo hiểm cháy, nổ bắt buộc”.
Vì vậy, website có thể sử dụng “bảo hiểm PCCC” như một từ khóa ngữ nghĩa, nhưng khi tư vấn pháp lý nên sử dụng đúng thuật ngữ bảo hiểm cháy, nổ bắt buộc.
15. Những câu hỏi thường gặp về bảo hiểm cháy nổ bắt buộc
Doanh nghiệp có bắt buộc mua bảo hiểm cháy nổ không?
Không nên kết luận rằng mọi doanh nghiệp đều phải mua. Cần đối chiếu loại hình, quy mô, công năng và đặc điểm của cơ sở với quy định pháp luật đang có hiệu lực.
Mức phí bảo hiểm cháy nổ là bao nhiêu?
Mức phí bảo hiểm cháy nổ không nên được xác định bằng một tỷ lệ chung cho tất cả doanh nghiệp. Phải căn cứ vào loại cơ sở và hồ sơ cụ thể cũng như quy định đang áp dụng.
Bảo hiểm cháy nổ bắt buộc có phải bảo hiểm tài sản bắt buộc không?
Khi tư vấn nên sử dụng đúng thuật ngữ pháp lý bảo hiểm cháy, nổ bắt buộc, thay vì mặc nhiên đồng nhất với toàn bộ khái niệm bảo hiểm tài sản bắt buộc.
Bao hiem chay no bat buoc là gì?
“Bao hiem chay no bat buoc” chỉ là cách người dùng tìm kiếm không dấu của cụm từ bảo hiểm cháy nổ bắt buộc.
Tương tự, các từ khóa:
- bao hiem chay no;
- bao hiem tai san;
- mua bao hiem chay no;
đều có thể được sử dụng trong chiến lược SEO để tiếp cận nhóm khách hàng nhập từ khóa tiếng Việt không dấu.
Nghị định 67 còn áp dụng không?
Nghị định 67/2023/NĐ-CP quy định về bảo hiểm cháy, nổ bắt buộc và từ 01/07/2026 đã được Nghị định 220/2026/NĐ-CP sửa đổi, bổ sung. Vì vậy khi áp dụng hiện nay cần đọc Nghị định 67 cùng nội dung sửa đổi tương ứng.
Nghị định 105 có phải nghị định về bảo hiểm cháy nổ bắt buộc không?
Nghị định 105/2025/NĐ-CP có trích yếu chính thức là quy định chi tiết một số điều và biện pháp thi hành Luật Phòng cháy, chữa cháy và cứu nạn, cứu hộ và có hiệu lực từ 01/07/2025.
16. Kết luận
Bảo hiểm cháy nổ bắt buộc vừa là vấn đề tuân thủ pháp luật đối với những cơ sở thuộc diện áp dụng, vừa liên quan trực tiếp đến công tác quản trị rủi ro tài sản của doanh nghiệp.
Đối với nhà máy, bảo hiểm cháy nổ nhà xưởng, bảo hiểm cháy nổ kho hàng, doanh nghiệp sản xuất và các cơ sở có giá trị tài sản lớn, trước khi mua bảo hiểm cháy nổ, doanh nghiệp nên xác định:
- Cơ sở có thuộc đối tượng bắt buộc hay không;
- Tài sản nào cần được bảo hiểm;
- Số tiền bảo hiểm;
- Mức phí và tỷ lệ phí áp dụng;
- Phạm vi và loại trừ bảo hiểm;
- Có cần bổ sung bảo hiểm cháy và các rủi ro đặc biệt hoặc bảo hiểm mọi rủi ro tài sản hay không.
Đặc biệt, khi nghiên cứu quy định về mua bảo hiểm cháy nổ bắt buộc, cần lưu ý Nghị định 220/2026/NĐ-CP đã sửa đổi, bổ sung Nghị định 67/2023/NĐ-CP và có hiệu lực từ ngày 01/07/2026.
Bộ SEO đề xuất để anh đăng website PVI
SEO Title:
Bảo hiểm cháy nổ bắt buộc là gì? Đối tượng & mức phí mới nhất
Meta Description:
Tìm hiểu bảo hiểm cháy nổ bắt buộc là gì, đối tượng phải mua, mức phí bảo hiểm cháy nổ bắt buộc, nhà xưởng, kho hàng và quy định pháp luật mới nhất.
URL Slug:bao-hiem-chay-no-bat-buoc-la-gi
Từ khóa chính:bảo hiểm cháy nổ bắt buộc
Nguồn pháp lý chính thức
- Nghị định 67/2023/NĐ-CP, quy định về bảo hiểm bắt buộc, bao gồm bảo hiểm cháy, nổ bắt buộc.
- Nghị định 220/2026/NĐ-CP, ban hành ngày 22/06/2026, hiệu lực 01/07/2026, sửa đổi Nghị định 67/2023/NĐ-CP.
- Nghị định 105/2025/NĐ-CP, quy định chi tiết một số điều và biện pháp thi hành Luật Phòng cháy, chữa cháy và cứu nạn, cứu hộ, có hiệu lực 01/07/2025.