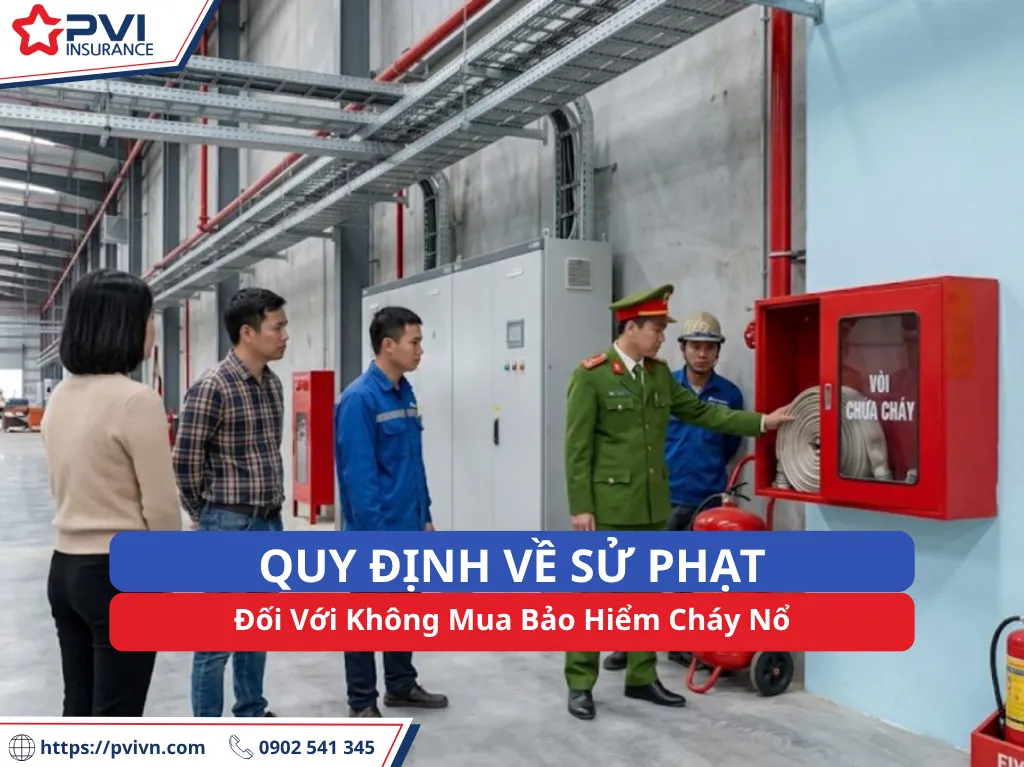
Bảo hiểm cháy, nổ bắt buộc là một trong những công cụ tài chính quan trọng nhằm chia sẻ rủi ro, giảm thiểu gánh nặng thiệt hại kinh tế khi không may xảy ra sự cố cháy, nổ đối với các cơ sở có nguy hiểm về cháy, nổ. Pháp luật Việt Nam quy định rất rõ ràng về đối tượng phải tham gia loại hình bảo hiểm này cũng như chế tài xử phạt nghiêm khắc đối với các tổ chức, cá nhân cố tình vi phạm.
Bài viết này sẽ cung cấp thông tin toàn diện và chi tiết nhất về các quy định pháp luật liên quan đến mức xử phạt khi không mua bảo hiểm cháy, nổ bắt buộc.
1. Tổng quan về bảo hiểm cháy, nổ bắt buộc theo quy định pháp luật
1.1. Bản chất và vai trò của bảo hiểm cháy, nổ bắt buộc
Bảo hiểm cháy nổ bắt buộc là loại hình bảo hiểm tài sản do Nhà nước quy định điều kiện bảo hiểm, mức phí bảo hiểm tối thiểu, số tiền bảo hiểm tối thiểu mà doanh nghiệp bảo hiểm và bên mua bảo hiểm phải thực hiện. Mục đích cốt lõi là bảo vệ an toàn tài chính cho doanh nghiệp, cơ sở sản xuất, kinh doanh và cộng đồng xã hội trước những thảm họa do hỏa hoạn gây ra.
1.2. Những cơ sở nào bắt buộc phải mua bảo hiểm cháy, nổ?
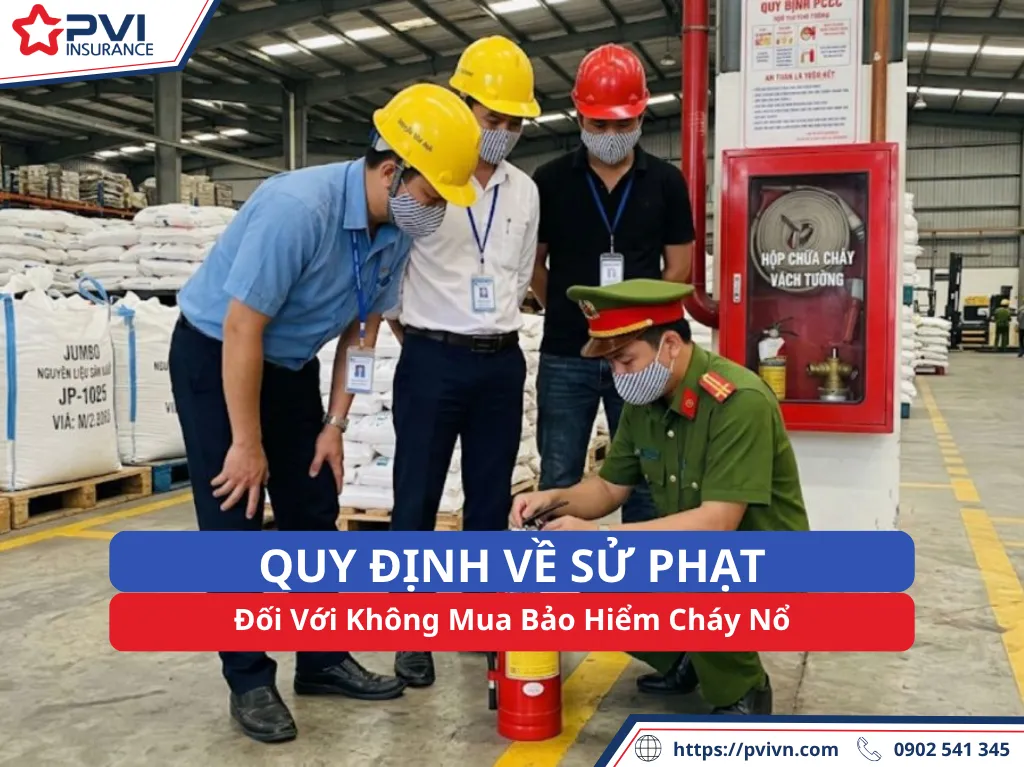
Căn cứ theo các quy định mới nhất của pháp luật về phòng cháy, chữa cháy (PCCC) và cứu nạn, cứu hộ (CNCH), danh mục các cơ sở có nguy hiểm về cháy, nổ bắt buộc phải mua bảo hiểm bao gồm rất nhiều loại hình quen thuộc:
- Nhà chung cư, nhà ở tập thể: Có chiều cao từ 5 tầng trở lên hoặc có tổng diện tích sàn từ 1.000 mét vuông trở lên.
- Cơ sở giáo dục: Nhà trẻ, trường mẫu giáo, mầm non có từ 50 cháu trở lên hoặc tổng diện tích sàn từ 500 mét vuông trở lên; các trường tiểu học, trung học, cao đẳng, đại học, cơ sở giáo dục nghề nghiệp đạt chuẩn quy định.
- Cơ sở y tế: Bệnh viện, phòng khám đa khoa/chuyên khoa, trạm y tế, nhà hộ sinh, cơ sở điều dưỡng, phục hồi chức năng, chỉnh hình, dưỡng lão cao từ 3 tầng trở lên hoặc diện tích sàn từ 300 mét vuông trở lên.
- Trung tâm thương mại, siêu thị, chợ: Có tổng diện tích sàn từ 300 mét vuông trở lên.
- Khách sạn, nhà nghỉ, cơ sở lưu trú: Cao từ 3 tầng trở lên hoặc tổng diện tích sàn từ 500 mét vuông trở lên.
- Cơ sở sản xuất công nghiệp, kho hàng hóa: Các nhà máy, kho chứa vật liệu dễ cháy, kho xăng dầu, cửa hàng bán lẻ xăng dầu, trạm biến áp có điện áp từ 110 kV trở lên.
- Nhà máy sản xuất: Gồ, giấy, nội thất, sắt thép….
2. Quy định mức phạt khi không mua bảo hiểm cháy, nổ bắt buộc
Việc không chấp hành nghĩa vụ mua bảo hiểm cháy nổ bắt buộc đối với các thuộc diện quản lý sẽ bị xử lý vi phạm hành chính theo các nghị định xử phạt vi phạm hành chính trong lĩnh vực phòng cháy, chữa cháy.
2.1. Phân định mức phạt giữa cá nhân và tổ chức
Theo nguyên tắc xử lý vi phạm hành chính tại pháp luật Việt Nam, mức phạt tiền áp dụng đối với tổ chức thường bằng 02 lần mức phạt tiền áp dụng đối với cá nhân có cùng hành vi vi phạm. Cụ thể khung pháp lý áp dụng như sau:
- Đối với cá nhân vi phạm: Mức phạt tiền dao động từ 10.000.000 đồng đến 50.000.000 đồng đối với hành vi không mua bảo hiểm cháy, nổ bắt buộc theo quy định.
- Đối với tổ chức vi phạm: Mức phạt tiền dao động từ 20.000.000 đồng đến 100.000.000 đồng (gấp đôi cá nhân) đối với cùng hành vi không mua bảo hiểm cháy, nổ bắt buộc cho các cơ sở thuộc diện phải mua.
2.2. Các hành vi vi phạm liên quan khác đi kèm mức phạt
Ngoài hành vi không mua bảo hiểm, pháp luật còn chế tài các hành vi vi phạm bổ sung trong quá trình thực hiện nghĩa vụ bảo hiểm cháy, nổ bắt buộc, bao gồm:
- Không nộp đầy đủ tiền trích từ bảo hiểm cháy, nổ bắt buộc cho hoạt động phòng cháy, chữa cháy theo đúng quy định.
- Không duy trì đầy đủ hợp đồng bảo hiểm cháy, nổ bắt buộc trong suốt quá trình hoạt động của cơ sở.
3. Hệ lụy pháp lý và rủi ro tài chính khi không mua bảo hiểm cháy, nổ
Ngoài việc phải đối mặt với các biên bản xử phạt vi phạm hành chính và mức tiền phạt lên tới hàng chục, hàng trăm triệu đồng từ cơ quan chức năng, chủ cơ sở hoặc doanh nghiệp không mua bảo hiểm cháy, nổ bắt buộc còn gánh chịu những hậu quả nặng nề:
- Tự gánh chịu 100% thiệt hại khi xảy ra hỏa hoạn: Khi xảy ra sự cố cháy nổ gây thiệt hại về tài sản, nhà xưởng, hàng hóa, toàn bộ chi phí khắc phục, xây dựng lại và đền bù thiệt hại cho bên thứ ba do doanh nghiệp hoàn toàn tự chi trả mà không có sự hỗ trợ tài chính từ công ty bảo hiểm.
- Ảnh hưởng đến giấy phép hoạt động: Đối với các ngành nghề kinh doanh có điều kiện về an ninh trật tự và PCCC, việc không tuân thủ quy định về bảo hiểm cháy nổ có thể dẫn đến việc bị đình chỉ hoạt động, không được cấp phép hoặc gặp khó khăn khi kiểm tra định kỳ.
- Trách nhiệm pháp lý hình sự (nếu có hậu quả đặc biệt nghiêm trọng): Trong trường hợp xảy ra cháy nổ gây hậu quả nghiêm trọng về người và tài sản do lỗi vi phạm quy định an toàn PCCC, việc thiếu các biện pháp bảo đảm an toàn tài chính và tuân thủ pháp luật sẽ là tình tiết tăng nặng khi cơ quan điều tra xem xét trách nhiệm hình sự của người đứng đầu cơ sở.
4. Giải pháp và khuyến nghị tuân thủ pháp luật cho doanh nghiệp
Để đảm bảo hoạt động sản xuất, kinh doanh diễn ra thuận lợi, đúng pháp luật và bảo vệ tối đa lợi ích tài chính của đơn vị, các chủ cơ sở, doanh nghiệp cần lưu ý:
- Rà soát đối chiếu danh mục cơ sở: Chủ động kiểm tra xem loại hình kinh doanh, quy mô diện tích hoặc chiều cao công trình của mình có nằm trong diện bắt buộc phải mua bảo hiểm cháy, nổ hay không.
- Lựa chọn doanh nghiệp bảo hiểm uy tín: Ký kết hợp đồng bảo hiểm cháy, nổ bắt buộc với các doanh nghiệp bảo hiểm được cấp phép hợp pháp tại Việt Nam, đảm bảo mức phí, quy tắc và biểu phí chuẩn theo quy định của Bộ Tài chính.
- Lưu trữ hồ sơ PCCC và bảo hiểm minh bạch: Luôn kẹp chung Giấy chứng nhận bảo hiểm cháy, nổ bắt buộc vào bộ [Hồ sơ về phòng cháy, chữa cháy, cứu nạn, cứu hộ] của cơ sở để sẵn sàng xuất trình khi có đoàn thanh tra, kiểm tra liên ngành tiến hành khảo sát định kỳ hoặc đột xuất.
5. Kết luận
Quy định xử phạt hành chính lên đến 100 triệu đồng đối với tổ chức khi không mua bảo hiểm cháy, nổ bắt buộc là lời cảnh tỉnh mạnh mẽ đối với các chủ đầu tư, người đứng đầu cơ sở có nguy hiểm về cháy, nổ. Việc chấp hành nghiêm chỉnh không chỉ giúp doanh nghiệp tránh khỏi các hình thức xử phạt nặng nề mà còn là chiếc khiên bảo vệ vững chắc cho sự phát triển bền vững của doanh nghiệp trước mọi rủi ro bất ngờ.