Bảo hiểm cháy nổ bắt buộc là gì?
Bảo hiểm cháy nổ bắt buộc là loại hình bảo hiểm được pháp luật quy định đối với các tổ chức, cá nhân có cơ sở thuộc diện phải tham gia bảo hiểm.
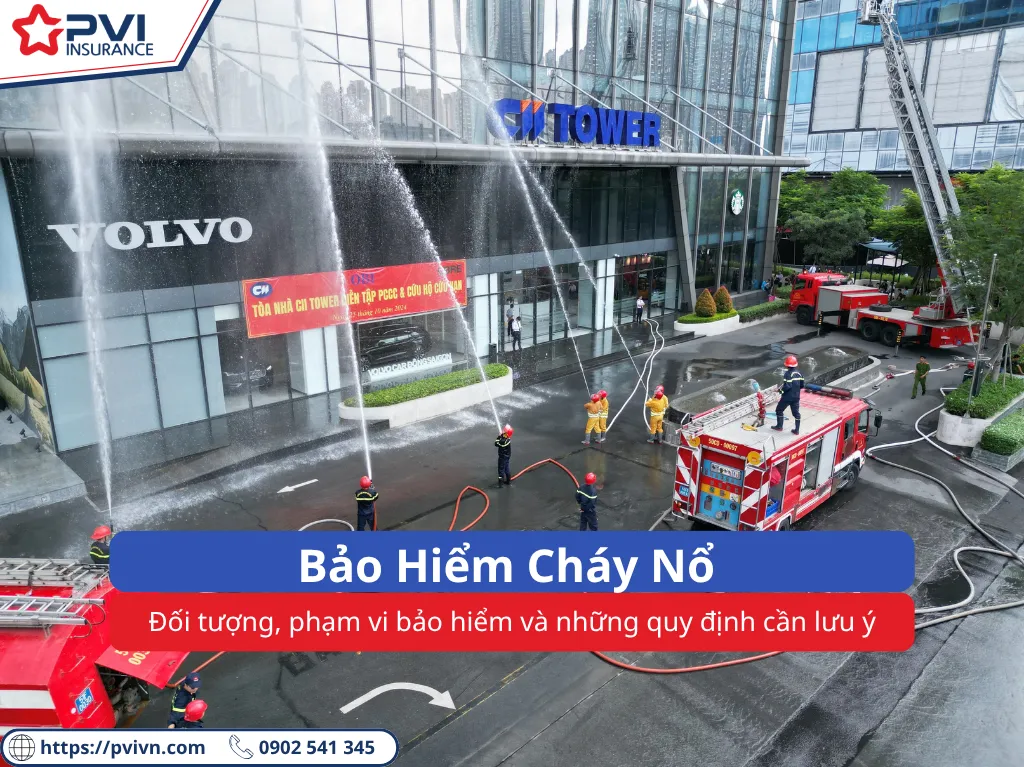
Thông qua hợp đồng bảo hiểm, doanh nghiệp bảo hiểm thực hiện trách nhiệm bồi thường đối với các thiệt hại thuộc phạm vi bảo hiểm khi xảy ra sự kiện cháy, nổ, trên cơ sở các điều kiện, điều khoản của hợp đồng và quy định pháp luật có liên quan.
Đối với doanh nghiệp, đặc biệt là các cơ sở sản xuất, nhà máy, nhà xưởng và kho hàng, bảo hiểm cháy nổ không chỉ liên quan đến việc tuân thủ quy định pháp luật mà còn là một trong những giải pháp quản trị rủi ro tài sản cần được quan tâm.
Trong trường hợp xảy ra sự cố cháy, nổ gây thiệt hại lớn, trách nhiệm bảo hiểm có thể góp phần hỗ trợ doanh nghiệp khắc phục tổn thất và ổn định hoạt động sản xuất, kinh doanh.
Đối tượng nào phải tham gia bảo hiểm cháy nổ bắt buộc?
Không phải tất cả doanh nghiệp, tổ chức hoặc hộ kinh doanh đều thuộc đối tượng phải mua bảo hiểm cháy nổ bắt buộc.
Việc xác định một cơ sở có thuộc diện bắt buộc tham gia bảo hiểm hay không cần căn cứ vào loại hình hoạt động, quy mô, công năng, tính chất nguy hiểm về cháy, nổ và các tiêu chí cụ thể theo quy định pháp luật hiện hành.
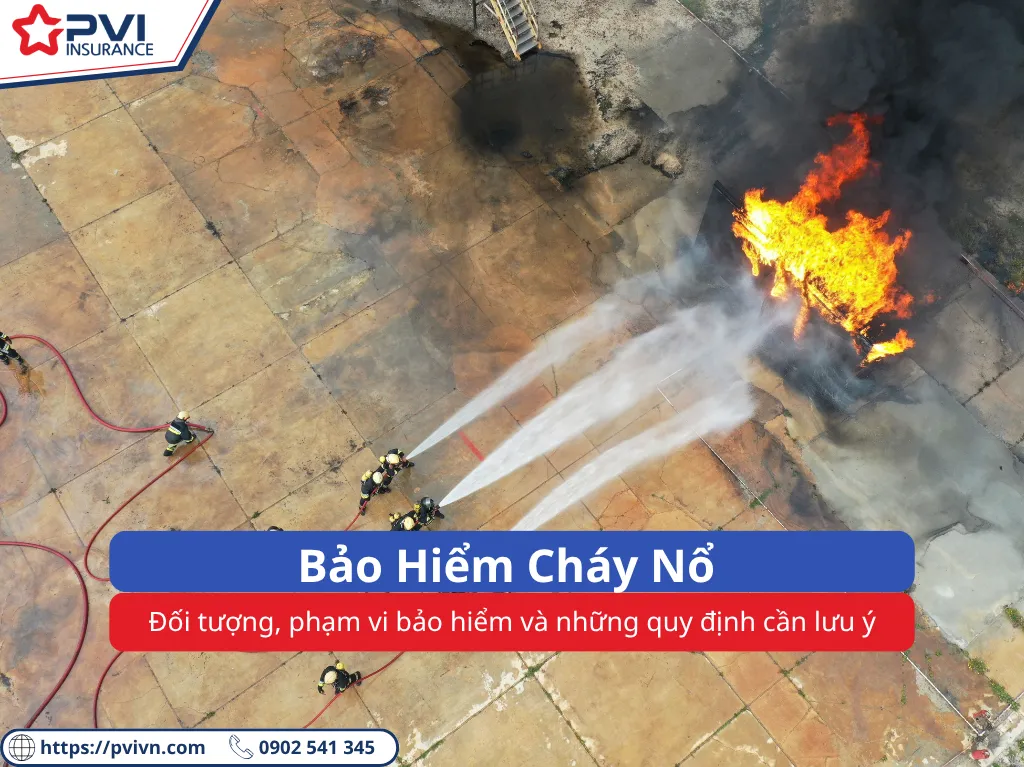
Một số nhóm cơ sở thường cần lưu ý khi rà soát nghĩa vụ tham gia bảo hiểm gồm:
- Nhà chung cư, nhà ở tập thể;
- Cơ sở giáo dục;
- Cơ sở khám bệnh, chữa bệnh;
- Trung tâm thương mại, siêu thị, chợ;
- Khách sạn và một số cơ sở lưu trú;
- Nhà máy, cơ sở sản xuất công nghiệp;
- Kho hàng, kho vật tư;
- Cửa hàng kinh doanh xăng dầu;
- Cơ sở kinh doanh khí;
- Nhà để xe;
- Một số cơ sở kinh doanh dịch vụ;
- Một số loại hình nhà ở kết hợp sản xuất, kinh doanh.
Điểm quan trọng là không nên chỉ căn cứ vào tên gọi hoặc ngành nghề kinh doanh để kết luận cơ sở có thuộc diện bắt buộc mua bảo hiểm hay không. Doanh nghiệp cần đối chiếu các tiêu chí cụ thể của cơ sở với danh mục và điều kiện được quy định tại văn bản pháp luật đang có hiệu lực.
Tài sản thuộc đối tượng bảo hiểm cháy nổ bắt buộc
Tùy theo đặc điểm của từng cơ sở, tài sản thuộc đối tượng bảo hiểm có thể bao gồm:
1. Nhà và công trình
Bao gồm các công trình thuộc phạm vi phải bảo hiểm và tài sản gắn liền với nhà, công trình theo quy định.
2. Máy móc, thiết bị
Các loại máy móc, thiết bị phục vụ hoạt động sản xuất và kinh doanh thuộc phạm vi bảo hiểm cần được xác định đầy đủ khi giao kết hợp đồng.
Đối với doanh nghiệp sản xuất, nhóm tài sản này có thể chiếm tỷ trọng lớn trong tổng giá trị tài sản cần bảo hiểm.
3. Hàng hóa và vật tư
Tùy hoạt động của từng doanh nghiệp, nhóm tài sản này có thể bao gồm:
- nguyên vật liệu;
- vật tư;
- bán thành phẩm;
- thành phẩm;
- hàng hóa lưu kho.
Đối tượng bảo hiểm và địa điểm của tài sản cần được xác định cụ thể trong hồ sơ và hợp đồng bảo hiểm.
Bảo hiểm cháy nổ bắt buộc đối với nhà xưởng, nhà máy
Đối với doanh nghiệp sản xuất, việc xác định nghĩa vụ tham gia bảo hiểm cần được thực hiện trên cơ sở đặc điểm thực tế của từng cơ sở.
Đặc biệt, doanh nghiệp có nhà máy hoặc nhà xưởng nên rà soát các thông tin liên quan đến:
- Ngành nghề và loại hình sản xuất;
- Công năng sử dụng của từng công trình;
- Quy mô nhà xưởng;
- Đặc điểm nguy hiểm cháy, nổ;
- Máy móc và dây chuyền sản xuất;
- Nguyên vật liệu sử dụng trong hoạt động sản xuất;
- Giá trị thành phẩm và hàng tồn kho;
- Các thông tin về phòng cháy, chữa cháy của cơ sở.
Việc xác định đầy đủ tài sản ngay từ thời điểm giao kết hợp đồng có ý nghĩa quan trọng trong việc xác lập số tiền và phạm vi bảo hiểm phù hợp.
Bảo hiểm cháy nổ bắt buộc đối với kho hàng
Kho hàng là một trong những khu vực có mức độ tập trung tài sản cao. Khi đánh giá nhu cầu và nghĩa vụ bảo hiểm, cần xem xét đồng thời đặc điểm của công trình và tính chất hàng hóa được lưu trữ.
Doanh nghiệp nên xác định rõ:
Loại hàng hóa → Đặc điểm rủi ro cháy, nổ → Quy mô kho → Giá trị hàng hóa → Giá trị tài sản cần bảo hiểm.
Đối với các doanh nghiệp thường xuyên biến động lượng hàng tồn kho, việc xác định giá trị tài sản cần được thực hiện thận trọng nhằm hạn chế chênh lệch giữa giá trị kê khai và giá trị tài sản thực tế.
Số tiền bảo hiểm cháy nổ bắt buộc được xác định như thế nào?
Số tiền bảo hiểm là một trong những nội dung đặc biệt quan trọng của hợp đồng bảo hiểm cháy nổ.
Về nguyên tắc, việc xác định số tiền bảo hiểm cần dựa trên giá trị tài sản thuộc đối tượng bảo hiểm và quy định pháp luật áp dụng tại thời điểm giao kết hợp đồng.
Đối với một doanh nghiệp sản xuất, giá trị tài sản cần xem xét có thể không chỉ bao gồm công trình nhà xưởng mà còn có:
- Nhà xưởng và công trình phụ trợ thuộc phạm vi bảo hiểm;
- Máy móc, thiết bị;
- Dây chuyền sản xuất;
- Nguyên vật liệu;
- Bán thành phẩm;
- Thành phẩm;
- Hàng hóa lưu kho.
Doanh nghiệp nên rà soát đầy đủ từng nhóm tài sản nhằm xác định cơ sở tính số tiền bảo hiểm phù hợp.
Phí bảo hiểm cháy nổ bắt buộc được tính như thế nào?
Phí bảo hiểm cháy nổ bắt buộc không áp dụng một mức cố định cho tất cả doanh nghiệp.
Tùy từng trường hợp, mức phí được xác định dựa trên các yếu tố theo quy định, trong đó có loại hình cơ sở, số tiền bảo hiểm và tỷ lệ phí tương ứng.
Công thức tổng quát có thể được hiểu như sau:
Phí bảo hiểm = Số tiền bảo hiểm × Tỷ lệ phí bảo hiểm
Do đó, hai doanh nghiệp có giá trị tài sản tương đương chưa chắc có mức phí giống nhau nếu loại hình và đặc điểm của cơ sở khác nhau.
Đối với cơ sở có nhiều nhà, công trình, khu vực hoạt động hoặc giá trị tài sản lớn, doanh nghiệp nên thực hiện việc phân loại tài sản và xác định số tiền bảo hiểm cụ thể trước khi tính phí.
Phạm vi bảo hiểm cháy nổ bắt buộc
Phạm vi bảo hiểm tập trung vào thiệt hại đối với tài sản thuộc đối tượng bảo hiểm do rủi ro cháy, nổ gây ra, ngoại trừ các trường hợp thuộc phạm vi loại trừ trách nhiệm bảo hiểm theo quy định và điều kiện áp dụng.
Khi xem xét một hợp đồng bảo hiểm, doanh nghiệp không nên chỉ tập trung vào mức phí.
Các nội dung cần được kiểm tra đồng thời bao gồm:
- Đối tượng bảo hiểm
- Địa điểm bảo hiểm
- Số tiền bảo hiểm
- Phạm vi bảo hiểm
- Các trường hợp loại trừ
- Mức khấu trừ hoặc giảm trừ theo quy định áp dụng
- Thời hạn bảo hiểm
- Quyền và nghĩa vụ của các bên
Đây là những yếu tố có ảnh hưởng trực tiếp đến phạm vi trách nhiệm của doanh nghiệp bảo hiểm khi phát sinh sự kiện bảo hiểm.
Doanh nghiệp cần chuẩn bị thông tin gì khi tham gia bảo hiểm?
Để việc trao đổi và xác định phương án bảo hiểm thuận lợi hơn, doanh nghiệp có thể chủ động tổng hợp các thông tin cơ bản về cơ sở và tài sản.
Thông tin thường cần quan tâm gồm:
- Tên và địa chỉ cơ sở;
- Ngành nghề hoạt động;
- Công năng của từng khu vực;
- Thông tin về nhà, công trình;
- Danh mục máy móc, thiết bị;
- Giá trị máy móc và dây chuyền sản xuất;
- Giá trị nguyên vật liệu;
- Giá trị hàng hóa, thành phẩm;
- Thông tin liên quan đến công tác phòng cháy, chữa cháy;
- Các thông tin cần thiết khác để xác định đối tượng và giá trị tài sản bảo hiểm.
Việc kê khai chính xác, đầy đủ giúp các bên có cơ sở xác định đối tượng, số tiền và điều kiện bảo hiểm phù hợp với thực tế.
Những lưu ý quan trọng khi mua bảo hiểm cháy nổ bắt buộc
Xác định đúng đối tượng phải tham gia bảo hiểm
Doanh nghiệp cần rà soát cơ sở theo các tiêu chí pháp luật hiện hành thay vì chỉ căn cứ vào ngành nghề đăng ký kinh doanh.
Xác định đầy đủ tài sản được bảo hiểm
Cần hạn chế tình trạng chỉ kê khai công trình nhưng chưa xem xét đầy đủ máy móc, thiết bị, nguyên liệu hoặc hàng hóa thuộc đối tượng bảo hiểm.
Xác định phù hợp giá trị tài sản
Giá trị tài sản là cơ sở quan trọng để xác định số tiền bảo hiểm và phí bảo hiểm. Vì vậy, doanh nghiệp cần sử dụng tài liệu, chứng từ và cơ sở xác định giá trị phù hợp với từng nhóm tài sản.
Đọc kỹ điều kiện và phạm vi bảo hiểm
Ngoài mức phí, doanh nghiệp cần đặc biệt quan tâm đến phạm vi bảo hiểm, mức giảm trừ, trường hợp loại trừ và những điều kiện liên quan đến trách nhiệm bảo hiểm.
Cập nhật quy định pháp luật
Các quy định liên quan đến phòng cháy, chữa cháy và bảo hiểm có thể được sửa đổi hoặc bổ sung. Doanh nghiệp nên kiểm tra văn bản đang có hiệu lực tại thời điểm tham gia hoặc tái tục bảo hiểm.
Câu hỏi thường gặp về bảo hiểm cháy nổ bắt buộc
1. Mọi doanh nghiệp đều phải mua bảo hiểm cháy nổ bắt buộc?
Không. Nghĩa vụ tham gia được xác định dựa trên việc cơ sở có thuộc đối tượng theo quy định pháp luật hay không.
2. Nhà xưởng có bắt buộc mua bảo hiểm cháy nổ không?
Cần căn cứ vào đặc điểm và các tiêu chí cụ thể của cơ sở để xác định. Không nên mặc định rằng mọi nhà xưởng đều thuộc cùng một trường hợp áp dụng.
3. Kho hàng có phải mua bảo hiểm cháy nổ bắt buộc?
Việc xác định cần căn cứ vào đặc điểm của kho, hàng hóa lưu trữ, quy mô và các tiêu chí pháp luật có liên quan.
4. Bảo hiểm cháy nổ có bao gồm máy móc không?
Máy móc, thiết bị phục vụ hoạt động sản xuất, kinh doanh có thể thuộc tài sản bảo hiểm khi đáp ứng quy định và được xác định trong phạm vi bảo hiểm.
5. Phí bảo hiểm cháy nổ được tính dựa trên yếu tố nào?
Phí bảo hiểm được xác định trên cơ sở số tiền bảo hiểm, tỷ lệ phí và những quy định áp dụng đối với từng loại hình cơ sở.
Kết luận
Bảo hiểm cháy nổ bắt buộc là một nội dung quan trọng trong công tác quản trị rủi ro tài sản và tuân thủ pháp luật của doanh nghiệp. Đối với các cơ sở sản xuất, nhà máy, nhà xưởng, kho hàng và các cơ sở có giá trị tài sản lớn, việc xác định chính xác đối tượng bảo hiểm, giá trị tài sản và số tiền bảo hiểm càng có ý nghĩa quan trọng.
Thay vì chỉ quan tâm đến mức phí, doanh nghiệp nên tiếp cận bảo hiểm theo một quy trình tổng thể:
Xác định cơ sở thuộc diện áp dụng → Xác định tài sản bảo hiểm → Xác định giá trị tài sản → Xác định số tiền bảo hiểm → Xác định phí → Kiểm tra phạm vi, điều khoản và loại trừ bảo hiểm.
Cách tiếp cận này giúp doanh nghiệp hiểu rõ phạm vi bảo vệ tài sản, đồng thời có cơ sở lựa chọn phương án bảo hiểm phù hợp với hoạt động thực tế.
Lưu ý: Nội dung bài viết được biên soạn nhằm mục đích cung cấp thông tin và tài liệu tham khảo, không thay thế văn bản quy phạm pháp luật, điều khoản bảo hiểm hoặc ý kiến tư vấn pháp lý đối với từng trường hợp cụ thể.